powered by Surfing Waves

Κυριακή 8 Ιανουαρίου 2017

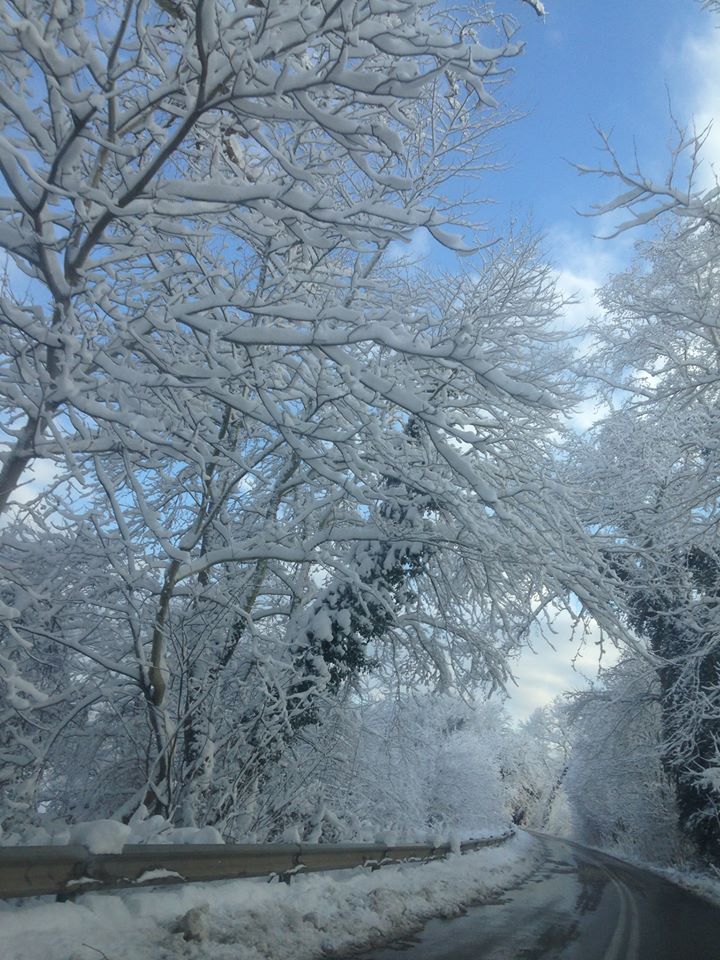
Ο χιονισμένος δήμος μας (βίντεο και φώτος)

Φωτογραφίες και βίντεο από το facebook


Η γειτονική Σκόπελος


Βγήκαν οι Ερωδιοί στους Ωρεούς σήμερα

Η κατάσταση στο οδικό δίκτυο σήμερα


Κλειστό το   οδικό δίκτυο στο
Ε.Ο. Χαλκίδας – Αιδηψού, από 16ο έως 48ο και 78ο έως 87ο χλμ, έχει απαγορευτεί η κυκλοφορία των φορτηγών αυτ/των, με ωφέλιμο βάρος άνω των 3,5 τόνων.

Ε.Ο. Χαλκίδας – Αιδηψού, από 16ο έως 48ο χλμ.

Επ. Ο. Ροβιών-Δρυμώνα.

Ορεινό επαρχιακό δίκτυο της Λίμνης.


ΜΟΝΟ ΜΕ ΑΛΥΣΙΔΕΣ

Ε. Ο Χαλκίδας – Αιδηψού, 68ο έως 87ο χλμ. και 136ο έως 143ο χλμ.


Ε.Ο. Χαλκίδας – Αιδηψού, από 16ο έως 48ο χλμ.


Επ. Ο Παγώντα – Μαρκατών, Προκοπίου – Σαρακηνικού, Κηρίνθου – Φαράκλας

Επ. Ο Ιστιαίας – Ροβιών.


Ορεινά Επαρχιακά δίκτυα των περιοχών του Μαντουδίου, Ιστιαίας.


Σάββατο 7 Ιανουαρίου 2017

Μέχρι το Μάρτη θα μπορεί ο δήμος να πληρώνει τα προνοιακα επιδόματα όσο παραμένει αψήφιστος ο προϋπολογισμός


Η παρ.3 του άρθρου 2 του Ν.4111/13  προέβλεπε "όλα τα νομικά πρόσωπα - φορείς της Γενικής Κυ­βέρνησης υποχρεούνται να έχουν εγκρίνει τον προϋπο­λογισμό κάθε έτους μέχρι την 31η Ιανουαρίου του έτους, στο οποίο αναφέρεται ο προϋπολογισμός.
Σε περίπτωση μη έγκρισης του προϋπολογισμού, εκτός εάν αυτό οφείλεται σε αποχρώντες αντικειμε­νικούς λόγους που γνωστοποιούνται αμελλητί στον Υπουργό Οικονομικών και αναγνωρίζονται ως τέτοιοι με απόφασή του, καμία δαπάνη, πλην των πληρωμών συντάξεων, αποδοχών προσωπικού και απόδοσης των επ’ αυτών κρατήσεων, δεν θεωρείται νόμιμη."
Η διάταξη αυτή καταργήθηκε και επανέρχεται σε ισχύ η δυνατότητα των δήμων να πληρώνουν τις υποχρεωτικές δαπάνες έως το τέλος Μαρτίου του επόμενου οικονομικού έτους , σύμφωνα με τις διατάξεις του  άρθρου 160 του Κ.Δ.Κ. - ν. 3463/2006,
Μετά την πάροδο του τριμήνου απαγορεύεται να γίνει οποιαδήποτε δαπάνη με βάση τον προϋπολογισμό του περασμένου έτους, πλην αυτών που αφορούν τις αποδοχές προσωπικού και την καταβολή των αντίστοιχων ασφαλιστικών εισφορών.


Τα παραπάνω συζητήθηκαν και αποφασίστηκαν στην οικονομική επιτροπή στις 4/1/2017

Από τα πρακτικά   της συνεδρίασης

Έχοντας υπόψη, ότι το Δημοτικό Συμβούλιο δεν έχει Ψηφίσει τον προϋπολογισμό έτους 2017, ο
Δήμος μας θα λειτουργήσει το πρώτο τρίμηνο του έτους 2017, σύμφωνα με τις διατάξεις του
άρθρου 160 του Κ.Δ.Κ. (v. 3463/2006).
Οι διατάξεις της παρ. 1 του άρθρου 160 του Κ.Δ.Κ, περί διάρκειας ισχύος του προυπολογισμού,
εφαρμόζονται για πληρωμή δαπανών, μόνο μέχρι την 3 Ιη Ιανουαρίου.  (άρθρο 2 ΚΥΑ οικ.47490/18.12.2012 (ΦΕΚ 3390/18.12.2012 τεύχος B')

ΟΜΩΣ, από 01.01.2015 οι διατάξεις της παρ.3 του άρθρου 2 του Ν.4111/13 καταργούνται με την
περίπτ. β' της παρ. 1 του άρθρου 177 του Ν. 4270/14.

Σημειώνουμε ότι η διάταξη του άρθρου 160 του Κ.Δ.Κ. - ν. 3463/2006, δεν έχει καταργηθεί έως
σήμερα. Συνεπώς, από την κατάργηση της παρ.3 του άρθρου 2 του Ν.4111/13 επανέρχεται σε ισχύ
η δυνατότητα των δήμων να πληρώνουν τις υποχρεωτικές δαπάνες έως το τέλος Μαρτίου του
επόμενου οικονομικού έτους (αντί της 31ης Ιανουαρίου), σύμφωνα με τις διατάξεις του ανωτέρω άρθρου.

Επιπροσθέτως τα ανωτέρω επιβεβαιώνονται με το αριθμ. πρωτ. οικ. 1467/18-1-2016 έγγραφο
του Υπουργείου Εσωτερικών και Διοικητικής Ανασυγκρότηση με θέμα « Ψήφιση και
επικύρωση προϋπολογισμού τρέχοντος έτους».

Με βάση τα ανωτέρω σας καλώ να ψηφίσουμε τις κατωτέρω πιστώσεις για την πληρωμή της
υποχρεωτικής δαπάνης πληρωμής προνοιακών επιδομάτων .

Στον προϋπολογισμό του προηγούμενου οικονομικού έτους είχαν προβλεφθεί πιστώσεις στους
αντίστοιχους Κ.Α
Η Οικονομική Επιτροπή αφού έλαβε υπόψη :
- την εισήγηση του Προέδρου
- τα άρθρα 158 (παρ 1) και 160 του Κ.Δ.Κ
το άρθρο 72 παρ. 1 περιπτ. δ του Ν. 3852/10
την περίπτ. β' της παρ. 1 του άρθρου 177 του Ν. 4270/14
άρθρο 2 ΚΥΑ οικ.47490/18.12.2012 (ΦΕΚ 3390/18.12.2012 τεύχος B'
- το αριθμ. πρωτ. οικ. 1467/18-1-2016 έγγραφο του Υπουργείου Εσωτερικών και Διοικητικής
Ανασυγκρότησης .
- τον προυπολογισμό του οικ. Έτους 2016
- Τις προτάσεις ανάληψης υποχρέωσης Β/16,17,18,19,20,21,22,23/2-1-2017.
.
ΑΠΟΦΑΣΙΖΕΙ ΟΜΟΦΩΝΑ
Εγκρίνει και διαθέτει πίστωση ποσού 268.000,00€ σε βάρος του Κ.Α 15-6741,0001 του
οικονομικού έτους 2017, προκειμένου να πληρωθεί η υποχρεωτική δαπάνη «Ενίσχυση
ατόμων με ανάγκες Βαριάς Αναπηρίας».
Εγκρίνει και διαθέτει πίστωση ποσού 150.000,00 € σε βάρος του Κ.Α 15-6741,0002 του
οικονομικού έτους 2017, προκειμένου να πληρωθεί η υποχρεωτική δαπάνη «Επίδομα
αιματολογικών νοσημάτων, αιμολυτική αναιμία, αιμορροφιλία, AIDS».
Εγκρίνει και διαθέτει πίστωση ποσού 105.000,00 € σε βάρος του Κ.Α 15-6741,0004 του
οικονομικού έτους 2017, προκειμένου να πληρωθεί η υποχρεωτική δαπάνη «Επίδομα
βαριάς νοητικής καθυστέρησης
Εγκρίνει και διαθέτει πίστωση ποσού 24.000,00€ σε βάρος του Κ.Α 15.6741.00Ο5 του
οικονομικού έτους 2017, προκειμένου να πληρωθεί η υποχρεωτική δαπάνη «Επίδομα
κίνησης σε παραπληγικούς/τετραπληγικούς/ακρωτηριασμένους».
Εγκρίνει και διαθέτει πίστωση ποσού 3.000,000 € σε βάρος του Κ.Α 15-6741,0006 του
οικονομικού έτους 2017, προκειμένου να πληρωθεί η υποχρεωτική δαπάνη «Επίδομα
στεγαστικής συνδρομής».

Εγκρίνει και διαθέτει πίστωση ποσού 12.000,00 € σε βάρος του Κ.Α 15-6741,0008 του
οικονομικού έτους 2017, προκειμένου να πληρωθεί η υποχρεωτική δαπάνη «Επίδομα
Παραπληγικών, Τετραπληγικών Δημοσίου».
Εγκρίνει και διαθέτει πίστωση ποσού 130.000,00€ σε βάρος του Κ.Α 15-6741,0009 του
οικονομικού έτους 2017, προκειμένου να πληρωθεί η υποχρεωτική δαπάνη «Επίδομα
τυφλότητας».
Εγκρίνει και διαθέτει πίστωση ποσού 20.000,00 € σε βάρος του Κ.Α 15.6741.0Ο1Ο του
οικονομικού έτους 2017, προκειμένου να πληρωθεί η υποχρεωτική δαπάνη «Επίδομα σε
κωφάλαλα άτομα».
Τα ανωτέρω ποσά αποτελούν δαπάνες του προυπολογισμού του τρέχοντος έτους 2017 και όχι του
προηγούμενου έτους 2016. Ο προϋπολογισμός του προηγούμενου έτους θεωρείται ως προσωρινός
προϋπολογισμός του νέου έτους.
Τα χρηματικά εντάλματα στην περίπτωση αυτή εκδίδονται σε βάρος των πιστώσεων του
προϋπολογισμού έτους 2017, όπως αυτός προκύψει και εγκριθεί και δεν σχετίζονται με τη
διαχείριση του περασμένου χρόνου. Ως πιστώσεις του αναφερόμενου προϋπολογισμού έτους 2017
θεωρούνται αυτές του προϋπολογισμού του λήξαντος έτους 2016.

Παρασκευή 6 Ιανουαρίου 2017

Στα χαρτιά βεβαιώνεται ότι ολοκληρώθηκε το έργο δωρεάν Wifi προς τους πολίτες στην Δ.Ε. Κηρέως αξίας 90 χιλ. Ευρώ. Στην πράξη όμως;

Ο τότε Δήμαρχος κ. Πρόδρομος Ενωτιάδης ενημέρωνε στις 11 Φεβρουαρίου 2010 τους δημότες ότι ο
Δήμος Κηρέως πρωτοπορεί στη χρήση και αξιοποίηση των νέων τεχνολογιών. Το σύστημα μετά από  6 μήνες κατέρρευσε 


Ο Γενικός Γραμματέας Δημοσίων Επενδύσεων - ΕΣΠΑ μετά από  διοικητικό έλεγχο των δικαιολογητικών εγγράφων που αφορούν την υπόψη πράξη  επιβεβαίωσε την ολοκλήρωσης της Πράξης "ΑΝΑΠΤΥΞΗ ΕΥΡΥΖΩΝΙΚΟΥ ΔΙΚΤΥΟΥ ΤΟΠΙΚΗΣ ΠΡΟΣΒΑΣΗΣ ΣΤΟΝ ΔΗΜΟ ΚΗΡΕΩΣ ΕΥΒΟΙΑΣ" με κωδικό ΟΠΣ "364289", Συνολική Δημόσια Δαπάνη 90,160.35 ευρώ και Συγχρηματοδοτούμενη Δημόσια Δαπάνη 85,949.83 ευρώ, η οποία χρηματοδοτήθηκε από το Ευρωπαϊκό Ταμείο Περιφερειακής Ανάπτυξης, στο Επιχειρησιακό Πρόγραμμα : <<ΘΕΣΣΑΛΙΑ - ΣΤΕΡΕΑ ΕΛΛΑΔΑ - ΗΠΕΙΡΟΣ>> δεδομένου ότι:
- Ολοκληρώθηκε το φυσικό αντικείμενο της Πράξης ( 100.00% υλοποίησης των στόχων/δεικτών της πράξης), όπως αυτό αποτυπώνεται στην απόφαση ένταξης και επαληθεύτηκε η παράδοση των προϊόντων και υπηρεσιών της,
- Ολοκληρώθηκε το συγχρηματοδοτούμενο οικονομικό αντικείμενο της Πράξης που αποτυπώνεται στο ΟΠΣ,
- Ο Δικαιούχος τήρησε τις υποχρεώσεις που ανέλαβε με την απόφαση ένταξης της Πράξης και συμμορφώθηκε σε τυχόν  συστάσεις ελέγχων/επαληθεύσεων που διενεργήθηκαν από τα αρμόδια ελεγκτικά όργανα


Το   έργο  είχε ενταχθεί  στο πρόγραμμα χρηματοδότησης  με   την αρ. πρωτ. 154.975/ΨΣ4655-Α2/26-10-2011 (ΑΔΑ:450ΓΦ-Τ48) Απόφαση Ένταξης της Πράξης στο Επιχειρησιακό Πρόγραμμα «Θεσσαλία-Στερεά Ελλάδα-Ήπειρος»  Αντικείμενο της πράξης είναι η προμήθεια, η εγκατάσταση η διασφάλιση ορθής λειτουργίας ενός ευρυζωνικού δικτύου απαρτιζομένου από ενεργό εξοπλισμό, εξοπλισμό ασυρματικών ζεύξεων και προαιρετικά χάλκινα και οπτικά καλώδια, διατάξεις διαχείρισης και επίβλεψης του δικτύου και των δικτυακών κόμβων.

Πέμπτη 5 Ιανουαρίου 2017

Η υποβάθμιση της χώρας, η εσωτερική υποτίμηση και η αποκέντρωση


Του Ράλλη Γκέκα, Δρ. οικονομικών ΟΤΑ

Το άρθρο αυτό αποτελεί το τρίτο της σειράς άρθρων[1] που προκλήθηκε από την έρευνα “Subnational governments aroundthe world. Structure and finance” του ΟΟΣΑ, του UCLG και της Γαλλικής Αναπτυξιακής εταιρίας[2]. Στα προηγούμενα άρθρα εστιάσαμε στο μέγεθος και στις αρμοδιότητες των ΟΤΑ όπως επίσης και στις δαπάνες τους σε σχέση με το ΑΕΠ, τις συνολικές δημοσιονομικές δαπάνες ή με την εσωτερική διάρθρωση τους. Εντοπίσαμε τη δυσμενή θέση της Ελληνικής Τοπικής Αυτοδιοίκησης όχι μόνο σε σχέση με τους ευρωπαίους ομολόγους της, αλλά και στην προσπάθεια ένταξης της στον παγκόσμιο αυτοδιοικητικό χάρτη. Στο σημερινό άρθρο θα διερευνήσουμε τη θέση της Ελληνικής Τοπικής Αυτοδιοίκησης όσον αφορά στα έσοδα και θα κλείσουμε με έναν, επιτέλους θετικό για μας, δείκτη τη σχέση της Ελληνικής Τοπικής Αυτοδιοίκησης με το δημοσιονομικό χρέος.

Εάν προσπαθήσουμε να βγάλουμε ένα γενικό συμπέρασμα από τη σειρά αυτών των άρθρων θα λέγαμε ότι το πρώτο που παρατηρείται είναι η ανισορροπία της χώρας όσον αφορά στη θέση που κατέχει στον παγκόσμιο χάρτη και σχετίζεται με το επίπεδο τη οικονομικής μεγέθυνσης και της αποκέντρωσης. Όσο και να φαίνονται άσχετα αυτά τα δύο μεγέθη συνδέονται. Όλοι γνωρίζουμε ότι τα τελευταία επτά χρόνια πραγματοποιείται μία συστηματική προσπάθεια υποβάθμισης της χώρας. Το κύριο εργαλείο, για την εφαρμογή αυτής της πολιτικής, είναι η λεγόμενη εσωτερική υποτίμηση. Τα αποτελέσματα είναι γνωστά. Πολύ μεγάλη ύφεση, ανεργία, αξιολόγηση από τους διεθνείς οίκους για την ελληνική οικονομία που την κατατάσσει στα «σκουπίδια» και αυτό που καταλαβαίνει η συντριπτική πλειοψηφία των Ελλήνων πολιτών, μία μεγάλη πτώση της ποιότητας του βιοτικού τους επιπέδου.

Τα ερωτήματα που τίθεται με βάση τη διεθνή εμπειρία είναι:
  • Εάν η χώρα μας δεν ήταν τόσο συγκεντρωτική, θα μπορούσαν να περάσουν τόσο εύκολα αυτά τα μέτρα;
  • Η εφαρμογή αυτών των μέτρων θα ήταν τόσο επώδυνη εάν η χώρα μας είχε αποκεντρωμένη μορφή;
  • Οι λεγόμενες οριζόντιες πολιτικές θα μπορούσαν να εφαρμοστούν χωρίς να λαμβάνουν υπόψη τους χωρικές, κοινωνικές, οικονομικές ιδιαιτερότητες και προοπτικές;


Αυτό που όλοι καταλαβαίνουμε είναι ότι η προσπάθεια υποβάθμισης της χώρας ή αν θέλετε η προσπάθεια αντίστασης στην υποβάθμιση του βιοτικού μας επιπέδου, δεν περιορίζεται απλώς στα μνημονιακά μέτρα και στην εσωτερική υποτίμηση. Είναι ένα πολυπαραγοντικό σύστημα. Ένας από τους παράγοντες που παίζει σημαντικό ρόλο είναι η αποκέντρωση.

Όπως είδαμε στο προηγούμενο άρθρο και θα επιβεβαιωθεί και σε αυτό, η αποκέντρωση είναι ευθέως συνδεδεμένη με την ανάπτυξη. Όλα τα αναπτυγμένα κράτη στον κόσμο έχουν αποκεντρωμένη μορφή. Άρα, σε συνδυασμό με τα παραπάνω, η αποκέντρωση μπορεί να μπει φραγμός στην υποβάθμιση της χώρας και να αποτελέσει το πλαίσιο της ανάκαμψης της οικονομίας μας και της ενίσχυσης της κοινωνικής συνοχής μας. Αντίθετα, η συγκέντρωση μπορεί να αποτελέσει το υπέδαφος εξάπλωσης των αντιαναπτυξιακών πολιτικών και κυρίως να αποτελέσει τροχοπέδη σε οποιαδήποτε προσπάθεια ανάκαμψης.

Τα παραπάνω συμπεράσματα δεν προέρχονται μόνο από τα προηγούμενα άρθρα αλλά και από τη προσπάθεια ένταξης των εσόδων της Ελληνικής ΤΑ στο διεθνές τους περιβάλλον.

Συνολικά Έσοδα της ΤΑ

Η σχέση των εσόδων της Τοπικής Αυτοδιοίκησης με το ΑΕΠ και τα Συνολικά Δημόσια Έσοδα αποτελεί ακόμα ένα δείκτη αποκέντρωσης μιας χώρας. Ο δείκτης αυτός δεν είναι τόσο αντιπροσωπευτικός όσο ο ανάλογος δείκτης των δαπανών, γιατί στις περισσότερες χώρες οι δήμοι δεν είναι υποχρεωμένοι να έχουν ισοσκελισμένους προϋπολογισμούς. Έχουν δηλαδή τη δυνατότητα να δημιουργούν, ιδιαίτερα την περίοδο της κρίσης, ελλείμματα. Αντίθετα, στη χώρα μας με την επιβολή των ισοσκελισμένων προϋπολογισμών, ο δείκτης αυτός είναι περίπου[3] ίδιος τόσο για τα έσοδα όσο και για τις δαπάνες

Όπως και στην περίπτωση των δαπανών, υπάρχει πολύ μεγάλη ποικιλομορφία στην σχέση εσόδων της ΤΑ με ΑΕΠ ή με τις Συνολικές Δημόσιες Δαπάνες. Τα ομοσπονδιακά κράτη παρουσιάζουν πολύ μεγαλύτερους δείκτες από ότι αυτά με ενιαία συνταγματική οργάνωση.

Η χώρα μας και σε αυτή την περίπτωση, δεν βρίσκεται σε μία θέση που να αντιπροσωπεύει τις πραγματικές της δυνατότητες. Στο γράφημα που ακολουθεί παρατηρούμε ότι η Ελλάδα «συνορεύει» με χώρες εκτός της ευρωπαϊκής ηπείρου.


Συνολικά Έσοδα της ΤΑ ως προς το ΑΕΠ


Ίσως πιο αντιπροσωπευτικό θα ήταν να συγκρίνουμε τη χώρα μας με τον μέσο όρο των χωρών που έχουν το ίδιο βιοτικό επίπεδο. Στον πίνακα που ακολουθεί περιγράφεται το ποσοστό συμμετοχής των Συνολικών Εσόδων της Τοπικής Αυτοδιοίκησης στο ΑΕΠ και στα Συνολικά Δημόσια Έσοδα, ανά εισοδηματική κατηγορία των χωρών του δείγματος.


Σχέση Συνολικών Εσόδων ΤΑ /ΑΕΠ ή Συνολικά Δημόσια Έσοδα ανά εισοδηματική κατηγορία χωρών


Υπενθυμίζεται ότι η Ελλάδα ανήκει στις χώρες με υψηλό κατά κεφαλήν εισόδημα. Η σχέση εσόδων της Τοπικής Αυτοδιοίκησης με το ΑΕΠ στη χώρα μας, σύμφωνα με τα δεδομένα της μελέτης, ανέρχεται στο 3,9%, ενώ με τα συνολικά δημόσια έσοδα στο 8,3%. Παρατηρούμε δηλαδή ότι η συμμετοχή των εσόδων της ΤΑ στη χώρα μας είναι υποπολλαπλάσια των χωρών που ανήκουν στην ίδια εισοδηματική κατηγορία.

Επιχορηγήσεις προς Ίδια Έσοδα της ΤΑ

Εάν ο δείκτης συνολικά έσοδα της Τοπικής Αυτοδιοίκησης προς το ΑΕΠ δεν είναι τόσο αντιπροσωπευτικός, για την αποκέντρωση ενός κράτους, στην διεθνή βιβλιογραφία συναντώνται επιμέρους δείκτες εσόδων οι οποίοι χρησιμοποιούνται για να περιγράψουν τόσο την αποκέντρωση όσο και την οικονομική και πολιτική αυτονομία της Τοπικής Αυτοδιοίκησης. Ένας τέτοιος δείκτης προκύπτει από τη διάρθρωση των εσόδων και είναι η σχέση των κρατικών επιχορηγήσεων προς τα ίδια έσοδα των ΟΤΑ. Η σχέση αυτή ουσιαστικά περιγράφει την οικονομική εξάρτηση ή την κηδεμονία της Τοπικής Αυτοδιοίκησης από το κεντρικό κράτος. Είναι φανερό ότι όταν εξαρτάσαι οικονομικά, η πολιτική σου αυτονομία είναι περιορισμένη.

Θα πρέπει καταρχήν να επισημάνουμε ότι, σύμφωνα με τη μελέτη, ως φορολογικά έσοδα έχουμε εντάξει μόνο τα καθαρά φορολογικά έσοδα ενώ στα λοιπά έχουν εντάξει τα έσοδα από κινητή και ακίνητη περιουσία αλλά και τα έσοδα από τέλη. Δεν γνωρίζουμε η υπηρεσία που απέστειλε τα στοιχεία σε ποια από τις δύο κατηγορίες ενέταξε τα έσοδα των Ελληνικών δήμων από τέλη και δικαιώματα. Όλοι γνωρίζουμε ότι στη χώρα μας αυτά που αποκαλούμε τέλη και δικαιώματα στις περισσότερες των περιπτώσεων είναι φόροι. Για λόγους συγκριτικούς θα ακολουθήσουμε την κατανομή έτσι όπως ορίζεται και παρουσιάζεται στη έρευνα.

Στο γράφημα που ακολουθεί παρατηρούμε τη διάρθρωση των εσόδων της Τοπικής Αυτοδιοίκησης σε όλο τον κόσμο.

Διάρθρωση Εσόδων ΤΑ


Παρατηρούμε ότι η χώρα μας βρίσκεται πολύ πιο πάνω από το μέσον όρο όσον αφορά στη συμμετοχή των επιχορηγήσεων στα συνολικά έσοδα της Τοπικής Αυτοδιοίκησης. Το μεγάλο ποσοστό των επιχορηγήσεων δεν συμβολίζει απλώς την κηδεμονία του κεντρικού κράτους προς την Τοπική Αυτοδιοίκηση. Σηματοδοτεί και την αδυναμία των ΟΤΑ να ακολουθήσουν μία περισσότερο αποτελεσματική οικονομική πολιτική. Τα πλεονεκτήματα, στο διαχειριστικό επίπεδο, που παρουσιάζουν τα ίδια έσοδα έναντι των επιχορηγήσεων είναι:
  • Η δημιουργία και διαχείριση ιδίων εσόδων έχει κοινωνικό, οικονομικό αλλά και πολιτικό κόστος. Για το λόγο αυτό κάνει πολύ πιο προσεκτική στην επιβολή, εφαρμογή, διαχείριση και χρήση τους, την ΤΑ. Παράλληλα, οι πολίτες της περιοχής, όταν γνωρίζουν ότι κάθε αίτημα θα χρηματοδοτηθεί, τουλάχιστον κατά ένα ποσοστό, από την ίδια την «τσέπη» τους, είναι πολύ προσεκτικοί στις διεκδικήσεις και τα αιτήματά τους.
  • Η χρηματοδότηση από ίδια έσοδα προκαλεί τον καλύτερο και ουσιαστικό έλεγχο, όπως επίσης παρέχει τη δυνατότητα συγκριτικών αξιολογήσεων εκ μέρους τόσο της πολιτείας, όσο κυρίως των πολιτών.
  • Το ύψος των επιχορηγήσεων που λαμβάνει κάθε ΟΤΑ, αλλά και το συνολικό ετήσιο ύψος τους, καθορίζεται από παράγοντες, οι οποίοι δεν έχουν άμεση σχέση με τις ιδιαίτερες συνθήκες κάθε δήμου ξεχωριστά. Ο δραστικός περιορισμός των κρατικών επιχορηγήσεων, λόγω οικονομικής ύφεσης, δημοσιονομικών προβλημάτων ή απλά πολιτικών επιλογών, δημιουργεί πολλά προβλήματα στην οικονομική διαχείριση των ΟΤΑ, στα έξοδα των οποίων κυριαρχούν οι ανελαστικές δαπάνες, οι οποίες πολύ μικρές πιθανότητες έχουν, τουλάχιστον βραχυχρόνια, να περιοριστούν. Αντίθετα, τα ίδια έσοδα μπορούν να εγγυηθούν μία σχετικά συνεχή χρηματοδοτική ροή, με προβλέψιμες και περιορισμένες αποκλίσεις.
  • Ο οικονομικός προγραμματισμός και προϋπολογισμός είναι ένα σημαντικό εργαλείο για την αποτελεσματική λειτουργία της ΤΑ. Υπάρχουν επιστημονικοί τρόποι ώστε τα ίδια έσοδα να προβλεφθούν. Αντίθετα, οι κρατικές επιχορηγήσεις, πολλές φορές είναι αποτέλεσμα πολιτικών ζυμώσεων και συσχετισμών. Από αυτή την άποψη τα ίδια έσοδα προσφέρουν την ασφαλέστερη λύση για έναν αποτελεσματικό οικονομικό και πολιτικό προγραμματισμό.
  • Τέλος, θα πρέπει να υπενθυμιστεί ότι οι κρατικές επιχορηγήσεις χρηματοδοτούνται από φορολογικά έσοδα, των οποίων όμως η προέλευση δεν είναι γεωγραφικά προσανατολισμένη. Η οποιαδήποτε αύξηση τους σημαίνει υποχρεωτικά και αύξηση του φορολογικού βάρους των πολιτών.


Διάρθρωση Εσόδων ΤΑ ανά εισοδηματική τάξη χωρών


Από το παραπάνω γράφημα προκύπτει ότι η διάρθρωση των εσόδων της Ελληνικής ΤΑ προσομοιάζει με αυτές των χωρών με χαμηλό κατά κεφαλή ΑΕΠ.

Τα φορολογικά έσοδα της ΤΑ

Τα φορολογικά έσοδα της Τοπικής Αυτοδιοίκησης, ως προς το ΑΕΠ και τα Συνολικά της Έσοδα, αποτελούν έναν από τους πλέον διαδεδομένους διεθνώς, δείκτες τοπικής οικονομικής αυτονομίας.

Η συμμετοχή των φορολογικών εσόδων της ΤΑ στα συνολικά φορολογικά έσοδα και στο ΑΕΠ, κατά εισοδηματική κατηγορία χωρών του δείγματος

Όπως προκύπτει από το παραπάνω γράφημα τα τοπικά φορολογικά έσοδα συνδέονται άμεσα και με την ανάπτυξη μιας χώρας. Παρατηρούμε δηλαδή ότι χώρες με υψηλό κατά κεφαλήν ΑΕΠ παρουσιάζουν το μεγαλύτερο ποσοστό συμμετοχής των φορολογικών εσόδων στα Συνολικά Έσοδα της Τοπικής Αυτοδιοίκησης ή στο ΑΕΠ. Κάτι που δυστυχώς δεν ισχύει για τη χώρα μας.


Η διάρθρωση των εσόδων της Ελληνικής ΤΑ

Παρατηρούμε δηλαδή ότι οι σχετικοί δείκτες της Ελληνικής ΤΑ αντιστοιχούν σε χώρες με το χαμηλότερο βιοτικό επίπεδο, παγκοσμίως.

Το μοντέλο χρηματοδότησης της ΤΑ από φορολογικούς πόρους παρατηρείται ότι χρησιμοποιείται ευρέως σε ομοσπονδιακές χώρες (Αργεντινή, Βραζιλία, Καναδάς, Γερμανία, Ινδία, Ρωσικά Ομοσπονδία, Ελβετία, Ηνωμένες Πολιτείες) και σε αρκετές με ενιαία συνταγματική οργάνωση, όπως οι σκανδιναβικές χώρες (Φινλανδία, Ισλανδία, Σουηδία), αλλά και η Κίνα, η Ιταλία, η Ιαπωνία, και το Βιετνάμ. Στις χώρες αυτές, τα φορολογικά έσοδα αντιπροσωπεύουν πάνω το 45% των εσόδων τους και πάνω από 6% του ΑΕΠ.

Κατά μέσο όρο, τα φορολογικά έσοδα της ΤΑ αντιπροσωπεύουν το 13,8% των δημόσιων φορολογικών εσόδων. Στην Αργεντινή, τον Καναδά, την Ινδία και την Ελβετία, η ΤΑ λαμβάνει πάνω από το 50% των δημόσιων φορολογικών εσόδων, ενώ 57 χώρες (61% του δείγματος), λαμβάνουν λιγότερα από το 10%, και ακόμη λιγότερο από 5% σε 37 χώρες (41% του το δείγμα). Συνολικά, τα φορολογικά έσοδα της ΤΑ αντιπροσώπευαν το 42,1% των εσόδων της, το 7,0% του ΑΕΠ και το 34,2% των δημόσιων φορολογικών εσόδων στις ομοσπονδιακές χώρες, ενώ σε χώρες με ενιαία συνταγματική οργάνωση το μερίδιο των φορολογικών εσόδων ήταν σημαντικά χαμηλότερο: 29,4% στα έσοδα της ΤΑ, 2,5% στο ΑΕΠ και 10,1% στα συνολικά δημόσια φορολογικά έσοδα.

Τα φορολογικά έσοδα της ΤΑ ως ποσοστό των Συνολικών Φορολογικών εσόδων

Από το παραπάνω γράφημα παρατηρούμε ότι για μία ακόμα φορά δυστυχώς η χώρα μας βρίσκεται στον πάτο της τοπικής οικονομικής αυτονομίας.

Το χρέος της ΤΑ

Για το τέλος της σειράς αυτής των άρθρων, αποφάσισα να παρουσιάσω έναν θετικό για την Ελληνική Τοπική Αυτοδιοίκηση δείκτη. Το χρέος της Ελληνικής Τοπικής Αυτοδιοίκησης ως προς το Συνολικό Δημόσιο Χρέος και το ΑΕΠ. Στο γράφημα που ακολουθεί παρατηρείται ότι η Ελληνική Τοπική Αυτοδιοίκηση έχει σχεδόν μηδενικό χρέος.


Σχέση χρέους ΤΑ ως προς το συνολικό δημοσιονομικό χρέος

Σημειώνεται ότι, σύμφωνα με πρόσφατα στοιχεία, οι δανειακές υποχρεώσεις των ελληνικών δήμων είναι περίπου 1 δισεκατομμύριο 100 εκατομμύρια Ευρώ στο Ταμείο Παρακαταθηκών και Δανείων και τριακόσια εκατομμύρια ευρώ στις ιδιωτικές τράπεζες. Είναι χαρακτηριστικό ότι αυτές οι δανειακές υποχρεώσεις εξυπηρετούνται πλήρως. Δεν υπάρχει δάνειο ελληνικού δήμου που να έχει ενταχθεί σε επισφάλειες από τράπεζα ή από το Ταμείο Παρακαταθηκών και Δανείων. Παράλληλα, θα πρέπει να σημειώσουμε ότι οι ληξιπρόθεσμες υποχρεώσεις των δήμων ανέρχονται, σύμφωνα με τα τελευταία στοιχεία του Υπουργείου Οικονομικών, στα 363 εκατομμύρια ευρώ. Αν υπολογίσουμε ότι το δημοσιονομικό χρέος, μόνο της κεντρικής κυβέρνησης όχι της γενικής κυβέρνησης, ανέρχεται στα 324 δισεκατομμύρια ευρώ συνάγουμε το συμπέρασμα ότι η Ελληνική Τοπική Αυτοδιοίκηση συμμετέχει στο συνολικό δημοσιονομικό χρέος της γενικής κυβέρνησης, με λιγότερο από 0,5%. Με αυτό τον τρόπο δικαιολογείται η θέση της στο παραπάνω γράφημα.

Συμμετοχή του χρέους της ΤΑ στο συνολικό δημοσιονομικό χρέος

Το διεθνώς αναγνωρισμένο χαμηλό ποσοστό δημοσιονομικού χρέους της Ελληνικής Τοπικής Αυτοδιοίκησης είναι μία πολύ πειστική και αποτελεσματική απάντηση σε όλους αυτούς που ισχυρίζονται ότι η Τοπική Αυτοδιοίκηση είναι συνυπεύθυνη για τη δημοσιονομική κρίση της χώρας. Όχι ότι δεν υπάρχουν μεμονωμένοι δήμοι με προβλήματα. Στο σύνολο όμως των 325 δήμων τα αποτελέσματα σηματοδοτούν ότι εάν το κεντρικό κράτος ακολουθούσε την ίδια πολιτική με την Τοπική Αυτοδιοίκηση σήμερα το δημοσιονομικό έλλειμμα δεν θα ήταν σε αυτό το ύψος. Την περίοδο της κρίσης πολλοί ευρωπαϊκοί κυρίως δήμοι, για να αντιμετωπίσουν την αυξημένη ζήτηση και τα μειωμένα έσοδα, δημιούργησαν ελλείμματα. Η Τοπική Αυτοδιοίκηση στην Ελλάδα όχι μόνο δεν δημιούργησε ελλείμματα, αλλά κράτησε χαμηλά και σταθερά τη συμμετοχή της στο δημοσιονομικό χρέος της χώρας. Δεν μπορούν λοιπόν να χρεώνουν στην Τοπική Αυτοδιοίκηση με το 0,5% συμμετοχής στο δημοσιονομικό χρέος, την κρίση. Θα πρέπει να σκεφτούμε ότι όλη αυτή η επιχειρηματολογία ίσως εγείρεται για να καλύψει τις ευθύνες αυτών που δημιούργησαν το υπόλοιπο 99,5%.

[1] Τα προηγούμενα άρθρα είναι:

Ράλλης Γκέκας (2016) «Το Μέγεθος, η Διάρθρωση και οι Αρμοδιότητες της Παγκόσμιας Τ.Α.» στη διεύθυνση: http://www.localit.gr/archives/123343

Ράλλης Γκέκας (2016) «Η Ελλάδα δεν ανήκει στον αυτοδιοικητικό χάρτη της Ευρώπης, σύμφωνα με πρόσφατη έρευνα του ΟΟΣΑ και του UCLG» στη διεύθυνση: http://www.localit.gr/archives/123970

[2] (2016) UCLG, OECD. “Subnational governments around the world. Structure and finance” στη διεύθυνση http://www.uclg-localfinance.org/sites/default/files/Observatory_web_0.pdf

[3] Λέω περίπου γιατί όπως είναι γνωστό η Ελληνική ΤΑ παρουσιάζει πλεονάσματα

Σε ΦΕΚ το πρόγραμμα βιολογικών καλλιεργειών –Οι δικαιούχοι ενισχύσεων


Από την επόμενη εβδομάδα ξεκινά η κατάθεση αιτήσεων στα προγράμματα βιολογικής γεωργίας και κτηνοτροφίας, όπως ανακοίνωσε ο υπουργός Αγροτικής Ανάπτυξης και Τροφίμων Βαγγέλης Αποστόλου σε συνέντευξη Τύπου που έδωσε για την προκήρυξη του μέτρου που έχει προϋπολογισμό 443 εκατ. ευρώ.

Δείτε στο ΦΕΚ του προγράμματος όλες τις λεπτομέρειες καθώς και το ύψος ενισχύσεων ανά δράση


Νέες αρμοδιότητες δημοσιονομικής διαχείρισης στις Αποκεντρωμένες Διοικήσεις


Σειρά αρμοδιοτήτων δημοσιονομικής διαχείρισης, που ασκούν οι Υπηρεσίες Δημοσιονομικού Ελέγχου του Γενικού Λογιστηρίου του Κράτους, μεταφέρονται στους Προϊσταμένους των Γενικών Διευθύνσεων Εσωτερικής Λειτουργίας των Αποκεντρωμένων Διοικήσεων της Χώρας, μετά την ψήφιση του Ν. 4446/2016 για τον πτωχευτικό κώδικα.

Σύμφωνα με διευκρινιστική εγκύκλιο του υπουργείου Εσωτερικών, τροποποιούνται οι Οργανισμοί των Αποκεντρωμένων Διοικήσεων Αττικής, Κρήτης, Θεσσαλίας – Στερεάς Ελλάδας, Πελοποννήσου, Δυτικής Ελλάδας και Ιονίου, Ηπείρου – Δυτικής Μακεδονίας και Μακεδονίας – Θράκης ώστε οι Διευθύνσεις Οικονομικού των ανωτέρω Αποκεντρωμένων Διοικήσεων να περιλαμβάνουν:

α) Τμήμα Προϋπολογισμού, Δημοσιονομικών Αναφορών και Πληρωμών,

β) Οικονομικής Διαχείρισης και

γ) Προμηθειών, Διαχείρισης Υλικού και Κρατικών Οχημάτων.

Παράλληλα καθορίζονται οι κλάδοι/ειδικότητες των προϊσταμένων των τμημάτων ενώ καταργούνται τα υφιστάμενα Τμήματα Προϋπολογισμού, Προμηθειών και Διαχείρισης Υλικού και Κρατικών Οχημάτων.

Επίσης, τροποποιείται ο Οργανισμός της Αποκεντρωμένης Διοίκησης Αιγαίου. Συγκεκριμένα, καταργείται το Τμήμα Διαφάνειας και Σχεδιασμού Ηλεκτρονικών Υπηρεσιών για τον Πολίτη της Διεύθυνσης Εσωτερικών και το Τμήμα Μητρώου και Γραμματειακής Υποστήριξης της Διεύθυνσης Κοινωφελών Περιουσιών και καθορίζονται οι οργανικές μονάδες που θα ασκούν εφεξής τις αρμοδιότητές τους, συστήνονται δύο επιπλέον τμήματα στη Διεύθυνση Εσωτερικών και επανακαθορίζεται η δομή της ούτως ώστε αυτή να περιλαμβάνει α) Τμήμα Προσωπικού, β) Τμήμα Προϋπολογισμού, Δημοσιονομικών Αναφορών και Πληρωμών, γ) Τμήμα Οικονομικής Διαχείρισης, δ) Τμήμα Προμηθειών και Διαχείρισης Υλικού, ε) Τμήμα Σχεδιασμού και Υποστήριξης Πληροφοριακών Συστημάτων, στ) Τμήμα Γραμματείας και Πληροφόρησης Πολιτών ενώ καθορίζονται οι κλάδοι των προϊσταμένων που προΐστανται στα τμήματα της Διεύθυνσης Εσωτερικών.

Η τροποποίηση των Οργανισμών των Αποκεντρωμένων Διοικήσεων τίθεται σε ισχύ με την έναρξη άσκησης των αρμοδιοτήτων δημοσιονομικής διαχείρισης από τους Γενικούς Διευθυντές Εσωτερικής Λειτουργίας, σύμφωνα με το άρθρο 69Γ του ν.4270/2014, όπως ισχύει.

Σημειώνεται ότι οι προϊστάμενοι των τμημάτων που καταργούνται, εφόσον δεν ασκούσαν καθήκοντα προϊσταμένου με τις διατάξεις περί αναπλήρωσης, ορίζονται με απόφαση του ασκούντος καθήκοντα Γενικού Γραμματέα Αποκεντρωμένης Διοίκησης ως προϊστάμενοι των τμημάτων που συστήνονται, υπό την προϋπόθεση ότι ο κλάδος/ειδικότητά τους προβλέπεται μεταξύ των κλάδων/ειδικοτήτων προσωπικού από τους οποίους μπορεί να επιλέγεται ο οικείος προϊστάμενος τμήματος.

Το υπουργείο καλεί τις αποκεντρωμένες διοικήσεις να προβούν σε άμεσες ενέργειες για την έκδοση απόφασης τοποθέτησης υπαλλήλων στα τμήματα που συνιστώνται με το ν.4446/2016 καθώς και απόφασης τοποθέτησης προϊσταμένων τμημάτων ή, εφόσον απαιτείται, απόφασης ορισμού αναπληρωτών προϊσταμένων τμημάτων, σύμφωνα με το άρθρο 87 του Υπαλληλικού Κώδικα,.

Για την άσκηση των αρμοδιοτήτων δημοσιονομικής διαχείρισης, υπάρξουν σχετικές οδηγίες από το Γενικό Λογιστήριο του Κράτους.

Τετάρτη 4 Ιανουαρίου 2017

Ψηφίστηκε ο προϋπολογισμός της ΔΕΥΑ για το 2017


Στις 28η Δεκεμβρίου 2016, συνήλθε σε δημόσια τακτική συνεδρίαση το Διοικητικό Συμβούλιο της Δημοτικής Επιχείρησης Ύδρευσης Αποχέτευσης Μαντουδίου – Λίμνης - Αγίας Άννας και ψήφισε τον ετήσιο προϋπολογισμό εσόδων εξόδων οικονοµικού έτους 2017


Ο ετήσιος προϋπολογισμός εσόδων εξόδων οικονοµικού έτους 2017

Η γειτονική Σκόπελος ανάμεσα στα νησιά – «κρυμμένοι παράδεισοι»στη λίστα του ταξιδιωτικού περιοδικού Travel and Leisure


Ένα ελληνικό νησί συμπεριέλαβε το αμερικανικό ταξιδιωτικό περιοδικό Travel and Leisure (T+L) στη λίστα του με τα ομορφότερα «κρυμμένα» νησιά του πλανήτη. Πρόκειται για τη Σκόπελο, με το T+L να υπενθυμίζει ότι οι ομορφιές της μαγνήτισαν και το ενδιαφέρον του Χόλιγουντ, καθώς εκεί γυρίστηκαν οι περισσότερες εξωτερικές σκηνές του μιούζικαλ Mamma Mia, το 2008.

Όπως αναφέρει το περιοδικό στην εισαγωγή του άρθρου του, μόλις κανείς αποβιβαστεί από το πλοίο, θα εντυπωσιαστεί από το «αστραφτερό» Αιγαίο, τις ταβέρνες και τη μειωμένη -σε σύγκριση με άλλα ελληνικά νησιά- προσέλευση τουριστών.

Μεταξύ άλλων, το T+L στέκεται στους κρυμμένους κολπίσκους και τις βυζαντινές εκκλησίες του καταπράσινου νησιού, χαρακτηρίζοντας τη Σκόπελο -όπως και τα υπόλοιπα νησιά της λίστας του- «πολύτιμους λίθους».

Σύμφωνα με το ταξιδιωτικό περιοδικό, τα ομορφότερα «κρυμμένα» νησιά του πλανήτη είναι τα εξής:

Con Dao, Βιετνάμ
Gili Trawangan, Ινδονησία
Pico, Πορτογαλία
Sandön, Σουηδία
Scrub Island, Βρετανικές Παρθένες Νήσοι
Σκόπελος, Ελλάδα
Caye Caulker, Μπελίσε
Exuma Cays, Μπαχάμες
Flatey, Ισλανδία
Gozo, Μάλτα
Andaman Islands, Ινδία
Rodrigues, Μαυρίκιος
Great Barrier Island, Νέα Ζηλανδία
Mabul, Μαλαισία
Jicaro Island, Νικαράγουα
Robinson Crusoe, Χιλή
San Alonso, Αργεντινή
Colonsay, Σκωτία
Inis Meáin, Ιρλανδία
La Maddalena, Ιταλία
Desert Islands, Ηνωμένα Αραβικά Εμιράτα
Fogo Island, Newfoundland, Καναδάς
Lummi Island, Πολιτεία Ουάσινγκτον, ΗΠΑ
Salt Spring Island, Βρετανική Κολομβία, Καναδάς
Southport Island, Μέιν, ΗΠΑ
Islas de Rosario, Κολομβία

Καθοριστικό βήμα η τροποποίηση της ΚΥΑ για τα απόβλητα ελαιοτριβείων


Ανακοίνωση για την τροποποίηση της Κοινής Υπουργικής Απόφασης (ΚΥΑ) που αφορά μέτρα εναλλακτικής διαχείρισης αποβλήτων των ελαιοτριβείων που έχουν ιδιαίτερη σημασία και για Θεσσαλικές ελαιοκομικές περιοχές, εξέδωσαν οι παρατάξεις «Πελοπόννησος Οικολογική» και «Οικολογικός Άνεμος Βόρειου Αιγαίου» με τίτλο “για λίπανση των ελαιώνων τα απόβλητα των ελαιουργείων”.

Δείτε την ανακοίνωση:

“Τα λιόζουμα (κατσίγαρος) των ελαιοτριβείων είναι χρήσιμο υγρό λίπασμα (υδρολίπανση εδαφών) για ελαιώνες- δενδροκαλλιέργειες και όχι απόβλητο για τα ρέματα.

Είμαστε ιδιαίτερα ικανοποιημένοι γιατί οι ελαιοπαραγωγοί μπορούν τώρα να ζητούν επιπλέον το διαθέσιμο υγρό λίπασμα για τους ελαιώνες τους μειώνοντας το κόστος αγοράς λιπασμάτων, αλλά και τα ίδια τα λιοτρίβια να έχουν τη δυνατότητα αδειοδότησης χωρίς ιδιαίτερα κοστοβόρες περιβαλλοντικές επενδύσεις.

Με την τροποποίηση της Κοινής Υπουργικής Απόφασης (ΚΥΑ) που αφορά μέτρα εναλλακτικής διαχείρισης αποβλήτων των ελαιοτριβείων (ΦΕΚ 3924/Β/7-12-2016) αντιμετωπίζεται ένα χρόνιο νομοθετικό πρόβλημα.Η υπογραφή της εν λόγω ΚΥΑ αποτελεί καθοριστικό βήμα ώστε να υπάρξει μια βιώσιμη λύση. Παράλληλα, προωθεί τις αρχές της βιώσιμης ανάπτυξης και της κυκλικής οικονομίας με περαιτέρω χρήση των υποπροϊόντων της παραγωγικής διαδικασίας του αγροδιατροφικού τομέα.

Η ΚΥΑ αποτελεί την πρώτη σοβαρή και συντονισμένη προσπάθεια επίλυσης του προβλήματος διαχείρισης των αποβλήτων ελαιουργείων, με προσανατολισμό στην ανάπτυξη και εξέταση εναλλακτικών προσεγγίσεων που είναι τεχνικά ορθές και βιώσιμες. Έτσι τα υποπροϊόντα της ελαιουργίας μπορούν να χρησιμοποιηθούν ως λίπασμα ή να οδηγηθούν σε περαιτέρω διαχείριση όπως η χρήση του κατσίγαρου ως πρώτη ύλη ζωοτροφών ή η χρήση του πυρήνα ως πρώτη ύλη κατασκευής πέλλετς η ακόμα και συμπληρωμάτων διατροφής. Ας μην ξεχνάμε ότι μέχρι πρόσφατα ο νόμος επέτρεπε μόνο στα πυρηνελαιουργεία να διαχειρίζονται τον πυρήνα της ελιάς.

Σύμφωνα με τις αρχές της κυκλικής οικονομίας, μετατρέπουμε ένα υποπροϊόν της ελαιουργίας, το οποίο μέχρι σήμερα θεωρούταν επικίνδυνο απόβλητο, σε πολύτιμο λίπασμα. Σε όλη την σφαίρα της οικονομίας, αυτά τα οποία σήμερα αποκαλούνται απόβλητα μπορούν να μετατραπούν σε πολύτιμα συστατικά για την υπόλοιπη παραγωγική διαδικασία.

Η επαναχρησιμοποίηση των ωφέλιμων αποβλήτων των ελαιοτριβείων ως λιπάσματος και εδαφοβελτιωτικού δίνει διέξοδο σε χρόνια προβλήματα της ελαιοπαραγωγής και των καλλιεργητών, με τρόπο φθηνό και περιβαλλοντικά ορθό. Είναι μια σύγχρονη επιλογή βασισμένη στη γνώση και στην εξέλιξη της επιστήμης, που στηρίζεται στην ορθή καλλιεργητική πρακτική.

Επιπλέον, υποστηρίζει την ανταγωνιστικότητα ενός ελληνικού εξαγώγιμου προϊόντος με ταυτότητα, βελτιώνοντας την ποιότητά του, αλλά και το εισόδημα αγροτών και ελαιουργείων, ιδιαίτερα των μικρομεσαίων επιχειρήσεων και των νησιωτικών περιοχών.

Σημαντικό όφελος από την εφαρμογή της ΚΥΑ θα έχουν πολλές περιοχές της χώρας με σημαντική ελαιουργική παραγωγή όπως οι νομοί Μεσσηνίας, Ηρακλείου, Λακωνίας, Λέσβου, Χανίων, Ηλείας, Φθιώτιδας, Ευβοίας, Μαγνησίας, Αιτωλοακαρνανίας, Κέρκυρας, Αχαΐας, Σάμου, Δωδεκανήσου, Χαλκιδικής αλλά και όλα τα μικρά νησιά όπου υπάρχει ένα ή λίγα ελαιουργεία.

Με τη συγκεκριμένη απόφαση, δίνονται νέες δυνατότητες απλοποιημένης αδειοδότησης περιβαλλοντικών όρων και λειτουργίας. Έτσι, με την υπαγωγή τους στην απλοποιημένη διαδικασία των Πρότυπων Περιβαλλοντικών Δεσμεύσεων (ΠΠΔ), οι ελαιουργοί, εκτός από να αποθηκεύουν τα απόβλητα των ελαιουργείων τους σε εδαφοδεξαμενές εξάτμισης, θα μπορούν εναλλακτικά:

α) να διαθέτουν τα υγρά παραπροϊόντα των ελαιουργείων τους ως υδρολίπανση των ελαιώνων και άλλων δενδρωδών καλλιεργειών, σε κατάλληλα εδάφη, μέχρι 8 κυβικά μέτρα ανά στρέμμα ετησίως, που αποτελεί μια καλή περιβαλλοντική πρακτική η οποία εφαρμόζεται εδώ και 15 χρόνια σε χώρες όπως η Ιταλία, η Πορτογαλία κ.ά.
β) να μεταφέρουν τα παραπροϊόντα των ελαιουργείων τους, ανά περιοχή ενδιαφέροντος, σε κεντρικούς βιομηχανικούς φορείς επεξεργασίας αποβλήτων, δημιουργώντας τελικά παραγόμενα προϊόντα υψηλής ζήτησης, με μεγάλη προστιθέμενη αξία Αυτό αφορά όχι μόνο τον κατσίγαρο αλλά και τον πυρήνα, που μπορούν να οδηγηθούν, εκτός από τα πυρηνελαιουργεία, και σε άλλες μονάδες (π.χ. κομποστοποίηση, πέλλετς κλπ)

Επιπλέον, το Υπουργείο Οικονομίας και Ανάπτυξης θα προχωρήσει στο επόμενο διάστημα στην έκδοση προσκλήσεων μέσω του Επιχειρησιακού Προγράμματος «Ανταγωνιστικότητα, Επιχειρηματικότητα, Καινοτομία» (ΕΠΑνΕΚ) του νέου ΕΣΠΑ, στις οποίες θα μπορούν να υποβληθούν, μεταξύ άλλων, προτάσεις για επενδυτικά σχέδια που θα αφορούν τη διαχείριση των αποβλήτων ελαιοτριβείων.

Πρακτικές πληροφορίες
1. Τα περισσότερα ελαιοτριβεία, ιδίως τα μικρά, είναι τριφασικά, δηλαδή παράγουν λάδι, πυρήνα και λιόζουμα – κατσίγαρο. Τα διφασικά ελαιοτριβεία παράγουν λάδι και πυρήνα, που όμως έχει μεγάλο ποσοστό υγρασίας. Επομένως το πρόβλημα των υγρών παραπροϊόντων εντοπίζεται στα τριφασικά ελαιοτριβεία.

Η συντριπτική πλειοψηφία των τριφασικών ελαιοτριβείων ήδη διαθέτουν στεγανές δεξαμενές για τον κατσίγαρο, όπου απαιτείται η παραμονή του για καθίζηση πάνω από 3 ώρες. Επομένως, μετά από την καθίζηση, ο κατσίγαρος μπορεί να μεταφέρεται σε άλλες δεξαμενές, ή να μεταφορτώνεται σε βυτία για μεταφορά στα κατάλληλα εδάφη, ή να διοχετεύεται με σωληνώσεις στα εδάφη που θα υδρολιπαίνονται.
Το κάθε ελαιοτριβείο θα πρέπει να γνωστοποιεί με τεχνική έκθεση τις υπηρεσίες για το σχέδιο υδρολίπανσης, και κατάλληλες δειγματοληπτικές μετρήσεις εδάφους πριν και μετά την υδρολίπανση. Η απαιτούμενη τεχνική έκθεση δεν είναι κοστοβόρα και εξαρτάται από τον όγκο του κατσίγαρου.
Η απόρριψη του κατσίγαρου στα ρέματα και στα ποτάμια δημιουργεί ευτροφισμό, λόγω της υψηλότατης περιεκτικότητας σε φαινόλες, που δεσμεύουν το οξυγόνο στο νερό και σκοτώνουν τους υγρόβιους ζωντανούς οργανισμούς.
Η απόρριψη του κατσίγαρου σε κατάλληλα εδάφη, και σε κατάλληλη δοσολογία, δεν έχει αρνητικές επιπτώσεις στο περιβάλλον. Αντίθετα, ο κατσίγαρος αποτελεί υγρό λίπασμα για ελαιώνες και άλλες δενδρώδεις καλλιέργειες, μειώνοντας τα κόστη για στερεό λίπασμα.
Ο κατσίγαρος δεν περιέχει βαρέα μέταλλα.
Οι ελαιοπαραγωγοί έχουν κάθε λόγο να ζητούν από τον ελαιοτριβέα, μετά την ελαιοκόμηση, την υδρολίπανση των ελαιώνων τους. Δημιουργείται έτσι ζήτηση για τον κατσίγαρο, που διαφορετικά θα απορρίπτονταν ως απόβλητο στα ρέματα. Επίσης, μπορούν και άλλες δενδρώδεις καλλιέργειες να υδρολιπαίνονται, αυξάνοντας τις δυνατότητες διάθεσης του κατσίγαρου.”

Έτσι μπορούν να διεκδικήσουν αυξήσεις οι δημοτικοί υπάλληλοι (ρύθμιση)

Με τη χρήση του άρθρου 54* του νόμου για το «Χωρικό Σχεδιασμό» μπορούν να διεκδικήσουν αυξήσεις οι δημοτικοί υπάλληλοι. Κι αυτό γιατί σύμφωνα την παραγραφο 2 του συγκεκριμένου άρθρου καταργείται «το δεύτερο εδάφιο της παρ. 2 του άρθρου 72** του ν. 3852/2010» που προέβλεπε ότι «για μισθολογικές απαιτήσεις, κάθε μορφής, περιλαμβανομένων και των επιδομάτων, δεν είναι δυνατή η παραίτηση (σ.σ. του δήμου) από την άσκηση ενδίκων μέσων, ο δικαστικός ή εξώδικος συμβιβασμός και η κατάργηση δίκης, εκτός από τις περιπτώσεις που το νομικό ζήτημα έχει κριθεί με απόφαση ανωτάτου δικαστηρίου»

Με αυτόν τον τρόπο ανοίγει ο δρόμος για τους εργαζόμενους στους δήμους με μία δικαστική απόφαση ακόμη και πρωτόδικη να διεκδικήσουν επιδόματα, υπερωρίες αλλά και 13ο και 14ο μισθό με βάση και τις τελευταίες αποφάσεις δικαστηρίων, που δικαιώνουν συναδέλφους τους, επιδικάζοντάς τους δώρα Χριστουγέννων και Πάσχα και επίδομα Αδείας.

Με την ίδια ρύθμιση (άρθρο 54 του νόμου 4447/2016), δίνεται η δυνατότητα μονιμοποίησης χιλιάδων συμβασιούχων των δήμων που έχουν κερδίσει δικαστικές αποφάσεις.


* Άρθρο 54

Η περίπτωση ιγ’ της παρ. 1 του άρθρου 72 του ν. 3852/2010 (Α’ 87) αντικαθίσταται ως εξής: «ιγ) αποφασίζει για την άσκηση ή μη όλων των ένδικων βοηθημάτων και των ένδικων μέσων, καθώς και για την παραίτηση από αυτά».
Το δεύτερο εδάφιο της παρ. 2 του άρθρου 72 του ν. 3852/2010 καταργείται.
Η περίπτωση ι’ της παρ. 1 του άρθρου 176 του ν. 3852/2010 αντικαθίσταται ως εξής:
«ι) Την απόφαση για την άσκηση ή μη όλων των ενδίκων βοηθημάτων και των ενδίκων μέσων, καθώς και για την παραίτηση από αυτά».

Το δεύτερο εδάφιο της περίπτωσης ιβ’ της παρ. 1 του άρθρου 176 του ν. 3852/2010 καταργείται.
Αποφάσεις αρμοδίων οργάνων Ο.Τ.Α. α’ ή β’ βαθμού περί μη άσκησης ή περί παραίτησης από ένδικο μέσο, οι οποίες εκδόθηκαν ως την έναρξη ισχύος του παρόντος, θεωρούνται, ως προς όλες τις συνέπειες τους, νόμιμες.


**Άρθρο 72

Οικονομική επιτροπή – Αρμοδιότητες

Η οικονομική επιτροπή είναι όργανο παρακολούθησης και ελέγχου της οικονομικής λειτουργίας του δήμου.
Ειδικότερα έχει τις ακόλουθες αρμοδιότητες:

α) συντάσσει τον προϋπολογισμό του δήμου,

β) ελέγχει την υλοποίηση του προϋπολογισμού και υποβάλλει ανά τρίμηνο έκθεση προς το δημοτικό συμβούλιο, στην οποία παρουσιάζεται η κατάσταση των ε-

σόδων και εξόδων του δήμου. Η έκθεση αυτή στην οποία καταχωρούνται και τυχόν παρατηρήσεις της μειοψηφίας, δημοσιεύεται υποχρεωτικά στην ιστοσελίδα του δήμου,

γ) προελέγχει τον απολογισμό,

δ) αποφασίζει για την έγκριση των δαπανών και τη διάθεση των πιστώσεων του προϋπολογισμού, εκτός από εκείνες που σύμφωνα με τις κείμενες διατάξεις αποφασί-

ζει το δημοτικό συμβούλιο, καθώς επίσης αποφασίζει αιτιολογημένα και για τις περιπτώσεις απευθείας ανάθεσης προμηθειών, παροχής υπηρεσιών, εκπόνησης μελε-

τών και εκτέλεσης έργων σε εξαιρετικά επείγουσες περιπτώσεις,

ε) με την επιφύλαξη της παραγράφου 4 του παρόντος, καταρτίζει τους όρους, συντάσσει τη διακήρυξη, διεξάγει και κατακυρώνει όλες τις δημοπρασίες σύμφωνα με την κείμενη νομοθεσία. Για τη διεξαγωγή των δημοπρασιών και την αξιολόγηση των προσφορών μπορεί να συγκροτεί επιτροπές, από μέλη της, δημοτικούς ή δημόσιους υπαλλήλους ή ειδικούς επιστήμονες,

στ) μελετά την ανάγκη συνάψεως δανείων, καταρτίζει τους όρους τους και εισηγείται σχετικά στο δημοτικό συμβούλιο,

ζ) εισηγείται προς το δημοτικό συμβούλιο την επιβολή τελών, δικαιωμάτων και εισφορών,

η) αποφασίζει για την αποδοχή κληρονομιών, κληροδοσιών και δωρεών,

θ) εισηγείται στο δημοτικό συμβούλιο ετήσιο σχέδιο διαχείρισης και αξιοποίησης της περιουσίας του δήμου. Παρακολουθεί την υλοποίηση του εν λόγω σχεδίου και ενημερώνει το δημοτικό συμβούλιο,

ι) αποφασίζει για ζητήματα διαφάνειας και ηλεκτρονικής διακυβέρνησης,

ια) εισηγείται στο δημοτικό συμβούλιο τα σχέδια κανονιστικών αποφάσεων του δήμου, με την επιφύλαξη των διατάξεων του άρθρου 73 παρ.1B v) και παρακολουθεί

την υλοποίησή τους,

ιβ) αποφασίζει για την υποβολή προσφυγών στις διοικητικές αρχές,

ιγ) αποφασίζει για την άσκηση όλων των ενδίκων βοηθημάτων και των ενδίκων μέσων,

ιδ) αποφασίζει για το δικαστικό συμβιβασμό και εισηγείται στο δημοτικό συμβούλιο για τον εξώδικο συμβιβασμό ή την κατάργηση δίκης που έχουν αντικείμενο μέχρι ποσού τριάντα χιλιάδων (30.000) ευρώ,

ιε) αποφασίζει για την πρόσληψη πληρεξουσίου δικηγόρου και για την ανάκληση της πληρεξουσιότητάς του, σε όσους δήμους, είτε δεν έχουν προσληφθεί δικηγόροι, με μηνιαία αντιμισθία, είτε αυτοί που έχουν προσληφθεί δεν έχουν δικαίωμα να παρίστανται σε ανώτατα δικαστήρια.

Μπορεί επίσης να αναθέτει την παροχή γνωμοδοτήσεων, μόνο εφόσον δεν έχουν προσληφθεί δικηγόροι, με μηνιαία αντιμισθία. Με απόφασή της είναι δυνατή, κατ’ εξαίρεση, η ανάθεση σε δικηγόρο, εξώδικου ή δικαστικού χειρισμού, ανά υπόθεση, ζητημάτων, τα οποία έχουν ιδιαίτερη σημασία για τα συμφέροντα του δήμου και απαιτούν εξειδικευμένη γνώση ή εμπειρία. Στις περιπτώσεις αυτές η αμοιβή του δικηγόρου ορίζεται σύμφωνα με τις διατάξεις του άρθρου 281 του Κ.Δ.Κ..

Για τις περιπτώσεις ιβ΄, ιγ΄ και ιδ΄ της προηγούμενης παραγράφου, η απόφαση λαμβάνεται ύστερα από γνωμοδότηση δικηγόρου, η ανυπαρξία της οποίας συνεπάγεται ακυρότητα της σχετικής απόφασης. Προκειμένου για μισθολογικές απαιτήσεις, κάθε μορφής, περιλαμβανομένων και των επιδομάτων, δεν είναι δυνατή η πα ραίτηση από την άσκηση ενδίκων μέσων, ο δικαστικός ή εξώδικος συμβιβασμός και η κατάργηση δίκης, εκτός από τις περιπτώσεις που το νομικό ζήτημα έχει κριθεί με απόφαση ανωτάτου δικαστηρίου. Η παρούσα ρύθμιση ισχύει και όταν αποφασίζει, σχετικά, το δημοτικό συμβούλιο, λόγω υπέρβασης του αντικειμένου των τριάντα χιλιάδων (30.000) ευρώ της περίπτωσης ιδ΄ της προηγούμενης παραγράφου.
Το δημοτικό συμβούλιο μπορεί, για θέματα ιδιαίτερα σοβαρά, με ειδική αιτιολογία, και με την απόλυτη πλειοψηφία του συνόλου των μελών του να αποφασίζει ότι θα ασκήσει το ίδιο αρμοδιότητες των προηγούμενων παραγράφων.
Η οικονομική επιτροπή με ειδική απόφαση που λαμβάνεται με την απόλυτη πλειοψηφία των μελών της μπορεί να παραπέμπει συγκεκριμένο θέμα της αρμοδιότητάς
της στο δημοτικό συμβούλιο για τη λήψη απόφασης, εφόσον κρίνει ότι αυτό επιβάλλεται από την ιδιαίτερη σοβαρότητά του.


Ζητείται καθαρίστρια για το Λύκειο Λίμνης


Η Σχολική επιτροπή αποφάσισε να γίνει πρόσκληση εκδήλωσης ενδιαφέροντος για την πρόσληψη ενός (1) εργολάβου καθαρισμού με σύμβαση μίσθωσης έργου στη Σχολική Μονάδα ΓΕΛ
Λίμνης.
Η πρόσληψη θα γίνει με εισοδηματικά και οικογενειακά κριτήρια και θα
γίνει τοιχοκόλληση της πρόσκλησης εκδήλωσης ενδιαφέροντος στα
προαναφερόμενα σχολεία, στα Δημοτικά Καταστήματα του Δήμου Μαντουδίου-
Λίμνης-Αγίας Άννας καθώς και ανάρτηση στην ιστοσελίδα του Δήμου.
Οι ενδιαφερόμενοι θα πρέπει να πληρούν κατ’ ελάχιστο τις εξής
προϋποθέσεις:
Να έχουν ηλικία από 18 έως 65 ετών.
Να έχουν τη φυσική καταλληλότητα για την άσκηση των καθηκόντων τους.
Να μην έχουν σύμβαση με άλλη σχολική μονάδα ή Ν.Π.Δ.Δ.
Να είναι δημότες & μόνιμοι κάτοικοι του Δήμου Μαντουδίου-Λίμνης-Αγίας
Άννας.
Να μην έχουν καταδικαστεί και να μην είναι φυγόπονοι ή φυγόδικοι για
κανένα από τα αδικήματα του άρθρου 8 του Υπαλληλικού Κώδικα.
Να είναι άνεργοι.

Οι ενδιαφερόμενοι θα πρέπει να προσκομίσουν τα παρακάτω
δικαιολογητικά:
1. Αίτηση
2. Φωτοαντίγραφο Αστυνομικής Ταυτότητας.
3. Φωτοαντίγραφο εκκαθαριστικού σημειώματος 2016 και αν δεν υπάρχει του
2015.
4. Βεβαίωση μόνιμης κατοικίας.
5. Πιστοποιητικό Οικογενειακής κατάστασης.
6. Κάρτα ή βεβαίωση Ανεργίας.
7. Υπεύθυνη Δήλωση με την οποία να δηλώνεται α)Η φυσική καταλληλότητα
για την άσκηση των καθηκόντων β) Ότι δεν έχουν σύμβαση με άλλη ΢χολική
Μονάδα, και γ)Ότι δεν έχουν καταδικαστεί και ότι δεν είναι φυγόπονοι ή
φυγόδικοι για κανένα από τα αδικήματα του άρθρου 8 του Τπαλληλικού
Κώδικα.
8. Πιστοποιητικό Τγειονομικής Επιτροπής για αναπηρία τέκνων ή συζύγου άνω
του 67%.
9. Κάθε άλλο σχετικό έγγραφο που θα βοηθήσει στην πρόσληψη.
Προθεσμία υποβολής των αιτήσεων τέσσερις (4) εργάσιμες ημέρες από την
ανάρτηση της Πρόσκλησης εκδήλωσης ενδιαφέροντος.
Οι αιτήσεις θα υποβληθούν αυτοπροσώπως στα γραφεία της Β/θμιας
΢χολικής Επιτροπής, στο Μαντούδι, στο Δημοτικό Κατάστημα Κηρέως.
Ο/Η υποψήφιος/α που θα επιλεγεί από επόμενη συνεδρίαση της ΢χολικής
Επιτροπής και θα επικυρωθεί με απόφαση του Διοικητικού της Συμβουλίου θα
υπογράψει σύμβαση μίσθωσης έργου διάρκειας από την υπογραφή της έως
30/06/2017.
Β. Η αμοιβή των καθαριστριών και η ασφαλιστική τους κάλυψη καθορίζεται
σύμφωνα με την κείμενη νομοθεσία και προσδιορίζεται από τον αριθμό των
αιθουσών του Σχολείου που χρήζουν καθαριότητας.

Τρίτη 3 Ιανουαρίου 2017

Ψηφίστηκε το Τεχνικό Πρόγραμμα της ΔΕΥΑ για το 2017


Στις 28η Δεκεμβρίου 2016, συνήλθε σε δημόσια τακτική συνεδρίαση το Διοικητικό Συμβούλιο της Δημοτικής Επιχείρησης Ύδρευσης Αποχέτευσης Μαντουδίου – Λίμνης - Αγίας Άννας και ψήφισε το Τεχνικό Πρόγραμμα του 2017.

Ο κ. Στεργίου ανέφερε: "Τα 6 πρώτα έργα έρχονται από το τεχνικό πρόγραμμα του προηγούμενου έτους (2016). Οι διερευνητικές γεωτρήσεις και ο εμπλουτισμός πηγών έπρεπε ήδη να έχουν γίνει κατά την φθινοπωρινή περίοδο, διότι τότε ο υδροφόρος ορίζοντας είναι στο κατώτερο σημείο του και τα συμπεράσματα θα είναι πιο σωστά. Κατά την καλοκαιρινή περίοδο υπήρχαν προβλήματα σε πολλούς οικισμού όπωςΠήλι, Αγία Άννα, Ροβιές κ.α. τα οποία πρέπει να δούμε έγκαιρα. Ψηφίζω το Τεχνικό Πρόγραμμα του 2017.¨

Δευτέρα 2 Ιανουαρίου 2017

Μισθώθηκαν από το δήμο 2 μηχανήματα για τον αποχιονισμό των δημοτικών δρόμων


Αποφασίστηκε  η απευθείας µίσθωση 2 µηχανηµάτων από τις 30/12/2016 µέχρι το πέρας των χιονοπτώσεων, για τον αποχιονισµό των δηµοτικών δρόµων και των δηµοτικών κοινόχρηστων χώρων στους οικισµούς του ∆ήµου µας µε σκοπό την ανεµπόδιστη µετακίνηση των δηµοτών.

Συγκροτήθηκε επιτροπή ελέγχου των ενταλμάτων προπληρωμής των ενισχύσεων των ρητινεργατών για το 2015- Ύψος ενίσχυσης και δικαιούχοι


Συγκροτήθηκε Επιτροπή Ελέγχου των πληρωμών Χρηματικών ενταλµάτων προπληρωµής (Χ.Ε.Π.) των οικονομικών ενισχύσεων ρητινεργατών Ν. Ευβοίας για την παραγωγή ρητίνης έτους 2015


Με απόφαση του ο O ΓΕΝΙΚOΣ ΓΡΑΜΜΑΤΕΑΣ ΑΠΟΚΕΝΤΡΩΜΕΝΗΣ ΔΙΟΙΚΗΣΗΣ ΘΕΣΣΑΛΙΑΣ – ΣΤΕΡΕΑΣ ΕΛΛΑΔΑΣ
Α. Συγκροτησε Τριμελή Επιτροπή Ελέγχου, Απόδοσης Λογαριασμών από την Τράπεζα Πειραιώς Υποκατάστημα Μαντουδίου των ΧΕΠ που εκδίδονται στο όνομά της, για την πληρωμή οικονομικών ενισχύσεων των ρητινεργατών για την παραγωγή ρητίνης έτους 2015, στα πλαίσια της πυροπροστασίας των δασών, ως παρακάτω:

Υποκατάστημα Τράπεζας Πειραιώς Μαντουδίου
α. Την Γιαννούλα Ντάλα Δ/ντρια υποκαταστήματος Τράπεζας Πειραιώς Μαντουδίου, αναπληρούμενη από την Ελένη Οικονόμου νόμιμη αναπληρώτρια της.
β. Την Δέσποινα Κομίλη, Προϊσταμένη Δ/νσης Δασών Ν. Ευβοίας, Αναπληρούμενη από την Ζωή Κοτρώνη Δασάρχη του Δασαρχείου Λίμνης γ. Τον Βασίλειο Παζάρα Δασολόγο, Προϊστάμενο Τμήματος Δασαρχείου Λίμνης , αναπληρούμενος από την Ελένη Στάμου Δασολόγο Προϊσταμένη Τμήματος του Δασαρχείου Λίμνης
Β. Έργο της Επιτροπής είναι το καθοριζόμενο από τις ως άνω διατάξεις και αποφάσεις, που αναφέρονται στο σκεπτικό της παρούσας. Ειδικότερα αυτή θα προβεί στον έλεγχο των δικαιολογητικών πληρωμής Χ.Ε.Π. κατά περίπτωση, που αφορούν στην πληρωμή Οικονομικών Ενισχύσεων για τα δάση και τους ρητινεργάτες για την παραγωγή ρητίνης έτους 2015.
Γ. Η θητεία της Επιτροπής λήγει με την ολοκλήρωση του έργου.


Προϋποθέσεις

Σύμφωνα με τη αριθμ. 143587/2809/20-10-2016 (ΦΕΚ 3520 Β΄) ΚΥΑ των Υπουργών Οικονομικών και Περιβάλλοντος και Ενέργειας για την «Οικονομική ενίσχυση ρητινεργατών»:

Την παροχή ενίσχυσης στους ρητινεργάτες που πραγματοποίησαν εργασίες πυροπροστασίας των δασών,κατά το έτος 2015, σύμφωνα με τους παρακάτω όρους και προϋποθέσεις:
1) Στόχοι: Προστασία των δασών από πυρκαγιές και καθαρισμός υπορόφου των πυρόπληκτων δασών σε ποσοστό 20% περίπου, που πραγματοποιήθηκε το έτος 2015.

2) Δικαιούχοι: Ρητινεργάτες μέλη Αγροτοδασικών Συνεταιρισμών καθώς και μεμονωμένοι ρητινεργάτες, οιοποίοι πληρούν τις ακόλουθες προϋποθέσεις:
2.1 Είναι μόνιμοι κάτοικοι Δήμων και Κοινοτήτων των περιοχών του άρθρου 3 της οδηγίας 75/268/Ε.Ε. των νομών Ευβοίας, Κορινθίας, Βοιωτίας, Χαλκιδικής, Ηλείας, Αχαΐας, Λέσβου, Φθιώτιδας, Αργολίδας, Μαγνησίας και Αττικής και εργάζονται σε ορεινές περιοχές.
2.2 Κατέχουν ή ασκούν το δικαίωμα της δουλείας ή ενοικιάζουν τα ρητινευόμενα δάση και αξιοποιούν έκταση πευκοδάσους στις παραπάνω περιοχές.
2.3 Έχουν επαρκή επαγγελματική ικανότητα.
2.4 Δεν ενισχύθηκαν για την ίδια δραστηριότητα από άλλο πρόγραμμα για το έτος 2015.
2.5 Ανέλαβαν την υποχρέωση και καθάρισαν τον υπόροφο του πευκοδάσους, σε ποσοστό περίπου 20% της συνολικής έκτασης που ρητίνευσαν, οσάκις δε εκδηλώθηκε πυρκαγιά επενέβησαν αμέσως, αμισθί, και σύμφωνα με τις υποδείξεις των αρμοδίων υπηρεσιών για την καταστολή της.

3) Ύψος ενίσχυσης για τον καθαρισμό των δασών έτους 2015.
3.1 Το ύψος ενίσχυσης, ανά δικαιούχο, καθορίζεται σε 0,378€ ανά κιλό ρητίνης (2.200.000€/5.801.117 κιλά ρητίνης περίπου).
3.2 Το συνολικό ύψος των ενισχύσεων ήσσονος σημασίας που χορηγούνται ανά δικαιούχο δεν υπερβαίνει το ποσό των 200.000 ευρώ, σε οποιαδήποτε περίοδο τριών οικονομικών ετών, με βάση τα οριζόμενα στον Κανονισμό De Minimis.

4) Επιπτώσεις από την αθέτηση των όρων και προϋποθέσεων
Οι δικαιούχοι οι οποίοι θα αθετήσουν τους όρους, ή δηλώσουν ψευδή στοιχεία, ή διώκονται για πράξεις εξαπάτησης του Δημοσίου, για εμπορία ή καλλιέργεια ναρκωτικών, κλοπή ή καταστροφή του περιβάλλοντος, αποβάλλονται από την ενίσχυση και υποχρεούνται στην επιστροφή εντόκως των ενισχύσεων που έχουν λάβει σύμφωνα με τις διατάξεις του Νόμου 356/1974 «Περί Κώδικος Εισπράξεως Δημοσίων Εσόδων».

5) Συνολική πίστωση του προγράμματος
Εγκρίνεται η διάθεση πίστωσης ύψους μέχρι 2.200.000 ευρώ για την υλοποίηση του προγράμματος και θα βαρύνει τις πιστώσεις του Τακτικού Προϋπολογισμού του Υπουργείου Περιβάλλοντος και Ενέργειας, Κ.Α.Ε. 2111 έτους 2016.
6) Γενικά
6.1 Εξουσιοδοτείται ο Αναπληρωτής Υπουργός Περιβάλλοντος και Ενέργειας, όπως με απόφασή του καθορίσει κάθε λεπτομέρεια που αφορά στην εκτέλεση της παρούσης.

6.2 Η πληρωμή των δικαιούχων θα γίνει από την Τράπεζα Πειραιώς της οποίας η αμοιβή ορίζεται σε 0,25% επί του συνολικού ύψους των πληρωμών που θα πραγματοποιηθούν και βαρύνει τους δικαιούχους.

Κατά 41% μείωσε τα έξοδα λειτουργίας της η ΔΕΥΑ μέσα στο 2015

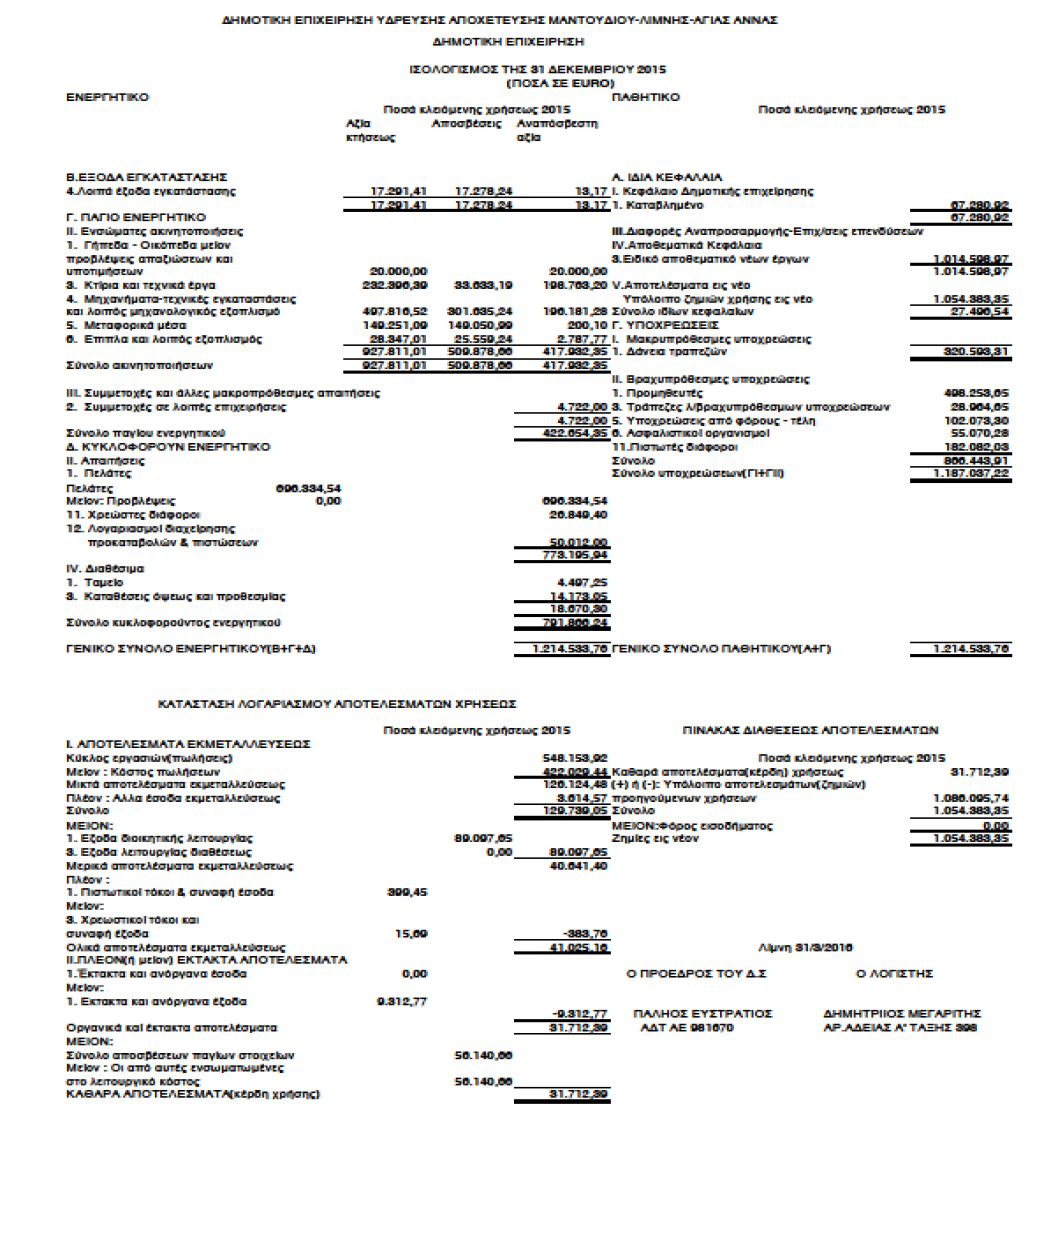
Σε προηγούμενο άρθρο του το Ε.Β. είχε παρουσιάσει τους  ισολογισμούς της Δημοτικής Επιχείρησης Ύδρευσης Αποχέτευσης Μαντουδίου Λίμνης και Αγίας Άννας (∆.Ε.Υ.Α.Μ.Λ.Α.Α.) για τα έτη 2011, 2012, 2013 και 2014 που εγκρίθηκαν  και δημοσιεύτηκαν με  καθυστέρηση 6 ετών στο Διαύγεια  την περασμένη εβδομάδα.  Οι 4  ισολογισμοί   δημοσιευθηκαν στο Ε.Β.  γιατί δημοσιεύτηκαν στο  Διαύγεια  όλοι μαζί.  Αναγνώστης με   σχόλιο   του ενημέρωσε το Ε.Β. για  την δημοσίευση στο Διαύγεια του  ισολογισμού  της επιχείρησης για  το 2015 τον Απρίλη του  2016. Ο ισολογισμός της ∆.Ε.Υ.Α.Μ.Λ.Α.Α. για το  2015 δημοσιεύεται στο τέλος του άρθρου.

Στην ώρα του
Ο ισολογισμός της ∆.Ε.Υ.Α.Μ.Λ.Α.Α για το 2015 είναι πρώτος ισολογισμός της επιχείρησης που δημοσιεύτηκε στις 21/4/2016 εντός της προθεσμίας των 4 μηνών μετά την λήξη του οικονομικού έτους που θέτει ο νόμος (παρ ζ, άρθρο 5 του Ν.1069/1980).


Πρώτη φορά θετικά αποτελέσματα χρήσης το 2015
Για πρώτη φορά από    το 2011 που ιδρύθηκε η  ∆.Ε.Υ.Α.Μ.Λ.Α.Α παρουσιάζει  θετικά αποτελέσματα το   2015.  Το 2014 η επιχείρηση παρουσίασε στον ισολογισμό της  -51.140 Ευρώ  ζημιά,  το  2015 παρουσίασε ένα μικρό κέρδος  ύψους 31.712 Ευρώ  (διαφορά 82.853 Ευρώ) . Οι συσσωρευμένες ζημιές της επιχείρησης για πρώτη φορά άρχισαν το  2015  να μειώνονται κατά 3%


41 % μείωση των εξόδων λειτουργίας
Τα έξοδα λειτουργίας  της ∆.Ε.Υ.Α.Μ.Λ.Α.Α  (κόστος  πωλήσεων στον ισολογισμό )  μειώθηκαν κατά 175.312 Ευρώ το 2015. Από  597.341 το 2014 μειώθηκαν στα 422.029 Ευρώ (41.54% μείωση)


39% μείωση των διοικητικών εξόδων
Παρομοίως τα έξοδα διοικητικής λειτουργίας  μειώθηκαν  από 123.773 Ευρώ το 2014 σε  89.097 Ευρώ το  2015 (34.676 ευρώ ή  38.92% μείωση)


11% μείωση των βραχυπρόθεσμων οφειλών της ∆.Ε.Υ.Α.Μ.Λ.Α.Α
Η ∆.Ε.Υ.Α.Μ.Λ.Α.Α δεν πήρε νέα τραπεζικά  δάνεια το  2015 και καταφέρει να  μειώσει τις βραχυπρόθεσμες υποχρεώσεις της από   906.449 Ευρώ το 2014 σε  800.444 ευρώ το 2015  (106.005 Ευρώ ή  11.69% μείωση των υποχρεώσεων της)


Θετική η καθαρή αξία της ∆.Ε.Υ.Α.Μ.Λ.Α.Α

Η καθαρή αξία , η περιουσιακή θέση της επιχείρησης , δηλαδή "πόσο κάνει - αξίζει " η επιχείρηση εάν υποθέσουμε ότι "διαλύεται"¨ σήμερα για πρώτη φορά γίνεται  θετική  το  2015   και κυμαίνεται  στα  70.092 Ευρώ. Το 2014 η  καθαρή  αξία  της ∆.Ε.Υ.Α.Μ.Λ.Α.Α  ήταν αρνητική (-161.678 Ευρώ).


Βελτίωση των  περισσότερων αριθμοδεικτών

Σύγκριση αριθμοδεικτών του 2015 σε  σχέση  με το  2014 και αξιολόγηση της αλλαγής για την ΔΕΥΜΛΑ 

ΑΡΙΘΜΟΔΕΙΚΤΗΣ:ΠΕΡΙΟΔΟΣΑΝΑΦΟΡΑΣ ΑΠΟΤΕΛΕΣΜΑ ΓΙΑ              
2015 2014ΔΕΥΜΛΑΑΠΙΣΤΩΤΕΣ
Καθαρό Κεφάλαιο Κίνησης-8.644€ -229.732€ΘετικόΘετικό
Μέγιστος βαθμός μείωσης ρευστότητας-1.09%-33.95%ΘετικόΘετικό
Μέγιστη πτώση Κυκλ. Ενερ/κού μέχρι:800.444€906.449€
Ρευστότητας0.990.75ΘετικόΘετικό


Ταχύτητας εισπράξεων (ημέρες)515 ημέρες401 ημέρεςΑρνητικόΑρνητικό


Κυκλ/κής ταχ/τας καθαρού πάγιου εν/κού (φορές)1.3 φορές1.1φορέςΘετικόΘετικό
Κυκλοφοριακής ταχύτητας ενεργητικού (φορές)0.5 φορές0.5 φορέςΣτάσιμοΣτάσιμο
Βαθμού ξένων προς ίδια κεφάλαια (φορές)43.3 φορές-16.2 φορέςΘετικόΑρνητικό
Βαθμού χρήσης ξένων κεφαλαίων97.7%106.6%ΑρνητικόΘετικό
Περιθωρίου μικτού κέρδους23.0%-11.1%ΘετικόΘετικό
Περιθωρίου λειτουργικού κέρδους23.7%13.8%ΘετικόΘετικό
Περιθωρίου καθαρού κέρδους5.8%-9.5%ΘετικόΘετικό
Απόδοσης συνολικών κεφαλαίων (ROA)2.6%-4.4%ΘετικόΘετικό
Απόδοσης ιδίων κεφαλαίων (ROE)115.7%67.4%ΘετικόΘετικό


ΕΞΗΓΗΣΗ ΤΩΝ ΑΡΙΘΜΟΔΕΙΚΤΩΝ
Καθαρό Κεφάλαιο Κίνησης Δείχνει τη συνολική ρευστότητα της μονάδας.
Μέγιστος βαθμός μείωσης ρευστότητας Δείχνει το ποσοστό μέχρι το οποίο μπορεί να μειωθεί το κυκλοφορούν ενεργητικό της μονάδας, πριν αυτή εισέλθει σε κατάσταση αδυναμίας να εκπληρώσει στις βραχυπρόθεσμες υποχρεώσεις της.
Μέγιστη πτώση Κυκλ. Ενερ/κού μέχρι: Το παραπάνω εκφρασμένο ως συγκεκριμένο ποσό.
Ρευστότητας Δείχνει την ικανότητα της μονάδας να εκπληρώσει τις βραχυπρόθεσμες
υποχρεώσεις της.
Ταχύτητας εισπράξεων (σε ημέρες) Δείχνει το μέσο χρονικό διάστημα που πέρασε από τη δημιουργία μέχρι την είσπραξη των απαιτήσεων (από πελάτες).
Κυκλ/κής ταχ/τας καθαρού πάγιου εν/κού (φορές) Δείχνει την αποτελεσματικότητα με την οποία η μονάδα χρησιμοποίησε την καθαρή πάγια περιουσία της για τη δημιουργία πωλήσεων.
Κυκλοφοριακής ταχύτητας ενεργητικού (φορές) Μετράει την αποτελεσματικότητα με την οποία η μονάδα χρησιμοποίησε το σύνολο του ενεργητικού της για τη δημιουργία πωλήσεων.
Βαθμού ξένων προς ίδια κεφάλαια (φορές) Δείχνει το ποσοστό που συνεισφέρουν οι μέτοχοι της μονάδας, σε σχέση με αυτό που συνεισφέρουν οι πιστωτές της.
Βαθμού χρήσης ξένων κεφαλαίων Δείχνει το ποσοστό συνεισφοράς των πιστωτών της μονάδας στο
σύνολο της περιουσίας της.
Περιθωρίου μικτού κέρδους Δείχνει το ποσοστό των εσόδων που μένει στη μονάδα μετά την
πληρωμή του κόστους των προϊόντων που πούλησε.
Περιθωρίου λειτουργικού κέρδους Δείχνει το ποσοστό που μένει στη μονάδα πριν από οποιοδήποτε  χρηματοοικονομικό έξοδο. Θεωρείτε από πολλούς ότι δείχνει τα γνήσια κέρδη της μονάδας.
Περιθωρίου καθαρού κέρδους Δείχνει το ποσοστό που μένει μετά την πληρωμή όλων των εξόδων.
Απόδοσης συνολικών κεφαλαίων (ROA) Δείχνει την ικανότητα της μονάδας να παράγει κέρδη χρησιμοποιώντας όλη τη διαθέσιμη περιουσία της.
Απόδοσης ιδίων κεφαλαίων (ROE) Δείχνει την ικανότητα της μονάδας να παράγει κέρδη χρησιμοποιώντας την επένδυση των μετόχων της.


 Ρευστότητα 

            20112012201320142015
Δείκτες Ρευστότητας ΔΕΥΜΛΑΑ
Γενικής Ρευστότητας      41.8%45.4%66.6%74.7%98.9%
Άμεσης Ρευστότητας           6.9%11.4%8.2%9.5%2.3%

Ο δείκτης Γενικής Ρευστότητας  μετρά την Ισορροπία μεταξύ "ΒΡΑΧΥΧΡΟΝΙΩΝ" στοιχείων του συνθέτουν τον Ισολογισμό. Δηλ. σε τι % οι βραχυχρόνιες απαιτήσεις που έχει μία Επιχείρηση μπορούν να καλύψουν τις Βραχυπρόθεσμες Υποχρεώσεις της (για αυτό καλείται ΡΕΥΣΤΟΤΗΤΑ) .
Όσο μεγαλύτερος του 100 % τόσο το καλύτερο...  ;

Ο δείκτης Άμεσης Ρευστότητας ή Ρευστότητα ασφαλείας . Σε τι % μπορεί να αντεπεξέλθει - επαρκεί η Επιχείρηση Α Μ Ε Σ Α στις Βραχυπρόθεσμες Υποχρεώσεις της. ΑΜΕΣΑ σημαίνει σε τι % το Ταμείο , Οι Λογαριασμοί Όψεως και όποιο άλλο στοιχείο του Ενεργητικού ΑΜΕΣΑ ρευστοποιήσιμο (επιταγές ολίγων ημερών) μπορούν να καλύψουν το σύνολο των Βραχ. Υποχρεώσεων .
Όσο μεγαλύτερος ο δείκτης τόσο καλύτερος ...


Αποτελεσματικότητα 


20112012201320142015
Δείκτες Αποτελεσματικότητας  ΔΕΥΜΛΑΑ
Ταχ. Είσπραξης απαιτ.227 ημ190 ημ285 ημ401 ημ 515 ημέρες
Ταχ. Πληρωμής υποχρ.649 ημ558 ημ488 ημ616 ημ 533 ημέρες
Κυκλ. Ταχύτητα ενεργ.608 ημ492 ημ519 ημ782 ημ 806 ημέρες 

ΤΑΧΥΤΗΤΑ ΕΙΣΠΡΑΞΗΣ ΑΠΑΙΤΗΣΕΩΝ. Σε πόσες ημέρες κατά μέσο όρο οι Απαιτήσεις της επιχείρησης από τους πελάτης της παραμένουν ΑΝΕΙΣΠΡΑΚΤΕΣ (πίστωση) . Δείχνει δηλαδή την εικόνα της "ΠΟΛΙΤΙΚΗΣ ΠΙΣΤΩΣΕΩΝ" που ακολουθεί η επιχείρηση προς τους ΠΕΛΑΤΕΣ της.
Όσο μικρότερος ο δείκτης τόσο καλύτερος (συνήθως)...

ΤΑΧΥΤΗΤΑ ΠΛΗΡΩΜΗΣ ΥΠΟΧΡΕΩΣΕΩΝ. Σε πόσες ημέρες κατά μέσο όρο οι Βραχυπρόθεσμες Υποχρεώσεις παραμένουν ΑΠΛΗΡΩΤΕΣ . Δείχνει δηλαδή την εικόνα της "ΠΟΛΙΤΙΚΗΣ ΠΛΗΡΩΜΩΝ" που ακολουθεί η επιχείρηση προς τους ΠΡΟΜΗΘΕΥΤΕΣ της (ή το αντίστροφο , την "Τιμολογιακή Πολιτική" των Προμηθευτών προς την συγκεκριμένη επιχείρηση).
Ο δείκτης κρίνεται σε σχέση με τον δείκτη ΤΑΧΥΤΗΤΑΣ ΕΙΣΠΡΑΞΗΣ ΑΠΑΙΤΗΣΕΩΝ και σε σχέση με την φύση της επιχείρησης.

ΚΥΚΛΟΦΟΡΙΑΚΗ ΤΑΧΥΤΗΤΑ ΕΝΕΡΓΗΤΙΚΟΥ.  Σε πόσες ημέρες η επιχείρηση "ανακυκλώνει" - "αξιοποιεί" και "μετατρέπει" το Σύνολο του ΕΝΕΡΓΗΤΙΚΟΥ σε πωλήσεις . Δείχνει , δηλαδή την ικανότητα της επιχείρησης (επιχειρηματία) να αξιοποιεί στην μάχη της αγοράς όλα τα εφόδια που διαθέτει ..δηλαδή τα στοιχεία του Ενεργητικού (πάγια - εγκαταστάσεις κ.λ.π) .
Όσο μικρότερος ο δείκτης τόσο "καλύτερος" σε σύγκριση πάντα με την φύση της επιχείρησης.


Βελτίωση της αποδοτικότητας


20112012201320142015
Δείκτες αποδοτικότητας ΔΕΥΜΛΑΑ
περιθώριο μεικτού κέρδους -24.8%-8.7%2.2%-11.1% 23.0%
περιθώριο καθ. κέρδους-56.7%-38.1%-30.7%-44.6% -2.5%


απόδοση όλων κεφαλαίων-33.9%-25.3%-21.5%-20.8%  -1.2%

ΑΠΟΔΟΤΙΚΟΤΗΤΑ / ΠΕΡΙΘΩΡΙΟ ΜΙΚΤΟΥ ΚΕΡΔΟΥΣ
Δείχνει σε % το Μικτό περιθώριο Κέρδους με το οποίο πωλεί η επιχείρηση το παραγόμενο προϊόν , την αποτελεσματικότητα της εκμετάλλευσης και τον τρόπο που καθορίζεται την τιμή του προϊόντος η επιχείρηση. Καταδεικνύει και έμμεσα την ένταση του ανταγωνισμού στην "αγορά" του προϊόντος....
Όσο μεγαλύτερο το ποσοστό τόσο καλύτερα ...

ΑΠΟΔΟΤΙΚΟΤΗΤΑ / ΠΕΡΙΘΩΡΙΟ ΚΑΘΑΡΟΥ ΚΕΡΔΟΥΣ Δείχνει σε % το ΚΑΘΑΡΟ περιθώριο Κέρδους με το οποίο πωλεί η επιχείρηση το παραγόμενο προϊόν (άρα δείχνει την καλή και συνετή διαχείριση και οργάνωση της επιχείρησης). Καταδεικνύει (ιδιαίτερα) και την ένταση του ανταγωνισμού στην "αγορά" του προϊόντος....
Όσο μεγαλύτερο το ποσοστό τόσο καλύτερα ...
.

ΑΠΟΔΟΤΙΚΟΤΗΤΑ ΣΥΝΟΛΙΚΩΝ ΚΕΦΑΛΑΙΩΝ & ΞΕΝΩΝ ΚΕΦΑΛΑΙΩΝ
Δείχνει σε % τον βαθμό αξιοποίησης των Συνολικών ( Ιδίων και Ξένων/Δανεικών) Κεφαλαίων , την ικανότητα δηλαδή του επιχειρηματία να αξιοποιεί τα Συνολικά Κεφάλαια (λεφτά των Συνεταίρων, Δάνεια από Τράπεζες , Πίστωση από Προμηθευτές κ.λ.π ) και να παράγει από αυτά ΚΑΘΑΡΑ ΚΕΡΔΗ. Όσο μεγαλύτερο το ποσοστό τόσο καλύτερα ...


20112012201320142015
Δείκτες δραστηριότητας ΔΕΥΜΛΑΑ
Κεφαλαιακή διαρθρωση-125.3%-115.6%-70.6%-23.7%8.6%
Δανειακής επιβάρυνση133.3%124.9%114.4%106.6%97.6%
παγειοποιησης ενεργητικου55.3%48.5%37.4%41.2%34.5%
καλυψη παγιων με διαρκή κεφαλαια-60.2%-56.2%-38.5%-16.0% 6.6%


ΔΡΑΣΤΗΡΙΟΤΗΤΑΣ / ΚΕΦΑΛΑΙΑΚΗ ΔΙΑΡΘΡΩΣΗ Δείχνει τι % των Ξένων Κεφαλαίων (Δάνεια , Προμηθευτές , Πιστωτές κ.λ.π) αποτελούν τα Ίδια Κεφάλαια της επιχείρησης (συμμετοχή των μετόχων) .
Όσο μεγαλύτερο το ποσοστό τόσο καλύτερα (όμως... μεγάλη σημασία έχει η φύση της επιχείρησης).

ΔΡΑΣΤΗΡΙΟΤΗΤΑ / ΔΑΝΕΙΑΚΗ ΕΠΙΒΑΡΥΝΣΗ  Δείχνει το % των Ξένων Κεφαλαίων (Δάνεια , Προμηθευτές , Πιστωτές κ.λ.π) σε σχέση με το Σύνολο του Παθητικού (Υποχρεώσεις) . Δείχνει το βαθμό εξάρτησης της επιχείρησης από Ξένα (προς αυτή..) Κεφάλαια ...

ΔΡΑΣΤΗΡΙΟΤΗΤΑ / ΠΑΓΙΟΠΟΙΗΣΗΣ ΕΝΕΡΓΗΤΙΚΟΥ Δείχνει το % των ΠΑΓΙΩΝ ΕΓΚΑΤΑΣΤΑΣΕΩΝ (Κτίρια , μηχανήματα , έπιπλα , εξοπλισμός κ.λ.π ) σε σχέση με το Σύνολο του Ενεργητικού ("απαιτήσεις" - περιουσία επιχ/σης)
Ο δείκτης εκτιμάται σε σχέση με την φύση της επιχείρησης.

ΔΡΑΣΤΗΡΙΟΤΗΤΑ / ΚΑΛΥΨΗ ΠΑΓΙΩΝ ΜΕ ΔΙΑΡΚΗ ΚΕΦΑΛΑΙΑ Δείχνει σε τι % καλύπτουν = έχουν χρηματοδοτήσει τα ΠΑΓΙΑ στοιχεία του Ενεργητικού όλα τα Μακράς αποπληρωμής κεφάλαια του παθητικού (Ίδια κεφάλαια και Μέσο Μακροπρόθεσμα Κεφάλαια).
Όσο μεγαλύτερο το ποσοστό τόσο καλύτερα ...και ιδιαίτερα πάνω του 100 % ...
Να συνεκτιμήσουμε την διαχρονική μείωση της αξίας των Παγίων από τις ετήσιες αποσβέσεις...


 καθαρή αξία της  ΔΕΥΑΜΛΑΑ  


20112012201320142015
έξτρα κεφ. κίνησης-508.688 €  -617.248 €  -373.529€ -315,399 € -27.247 €
καθαρή θέση-298.234 €  -411.734 € -211.297€ -161.687 €  70.092 €


ΛΟΙΠΟΙ ΣΥΝΤΕΛΕΣΤΕΣ / "ΕΠΙΠΛΕΟΝ" ΑΝΩΤΑΤΟ ΚΕΦΑΛΑΙΟ ΚΙΝΗΣΗΣ (ΒΡΑΧΥΠΡΟΘΕΣΜΟ)
Το επιπλέον (ανώτατο) Βραχυπρόθεσμο Κεφάλαιο Κίνησης (Δάνειο συνήθως) που πιθανόν χρειάζεται η επιχείρηση για την ομαλή λειτουργία της .
Εάν είναι αρνητικός αριθμός σημαίνει ότι το υφιστάμενο βραχυχρόνιο κεφάλαιο είναι παραπάνω από το κανονικό και η επιχείρηση πρέπει να αυξήσει ή τα Ίδια Κεφάλαια ή τα μακροπρόθεσμα κεφάλαια....
Οσο μεγαλύτερος και θετικός είναι ο αριθμός (ΚΕ>ΒΥ) τόσο η επιχείρηση καλύπτει πιο άνετα τις βραχυπρόθεσμες υποχρεώσεις της.


ΛΟΙΠΟΙ ΣΥΝΤΕΛΕΣΤΕΣ / ΚΑΘΑΡΗ ΘΕΣΗ ΕΝΕΡΓΗΤΙΚΟΥ  Η καθαρή αξία , η περιουσιακής θέση της επιχείρησης , δηλαδή "πόσο κάνει - αξίζει " η επιχείρηση εάν υποθέσουμε ότι "διαλύεται"¨ σήμερα. Σημαντικός δείκτης για Πιστωτές - προμηθευτές και Τράπεζες (δείχνει τι "αντίκρισμα αξίας" υπάρχει έναντι του πιστωτικού τους κινδύνου)  Δεν συμπεριλαμβάνεται π.χ φήμη , σήματα , πελατολόγιο κ.λ.π...μιλάμε ΛΟΓΙΣΤΙΚΑ - στατικά... Όσο μεγαλύτερο το ποσό τόσο καλύτερα ..

Ισολογισμός του 2015


Ισολογισμός του 2014


Διαβάστε   επίσης


Με καθυστέρηση στην δημοσιότητα το οικονομικό χάλι και οι ζημιές της ΔΕΥΑ (περίοδος Ψαρρού)